FSD 유료 구독 128만 명 돌파 (YoY +51%) · CapEx $25B+ 가이던스
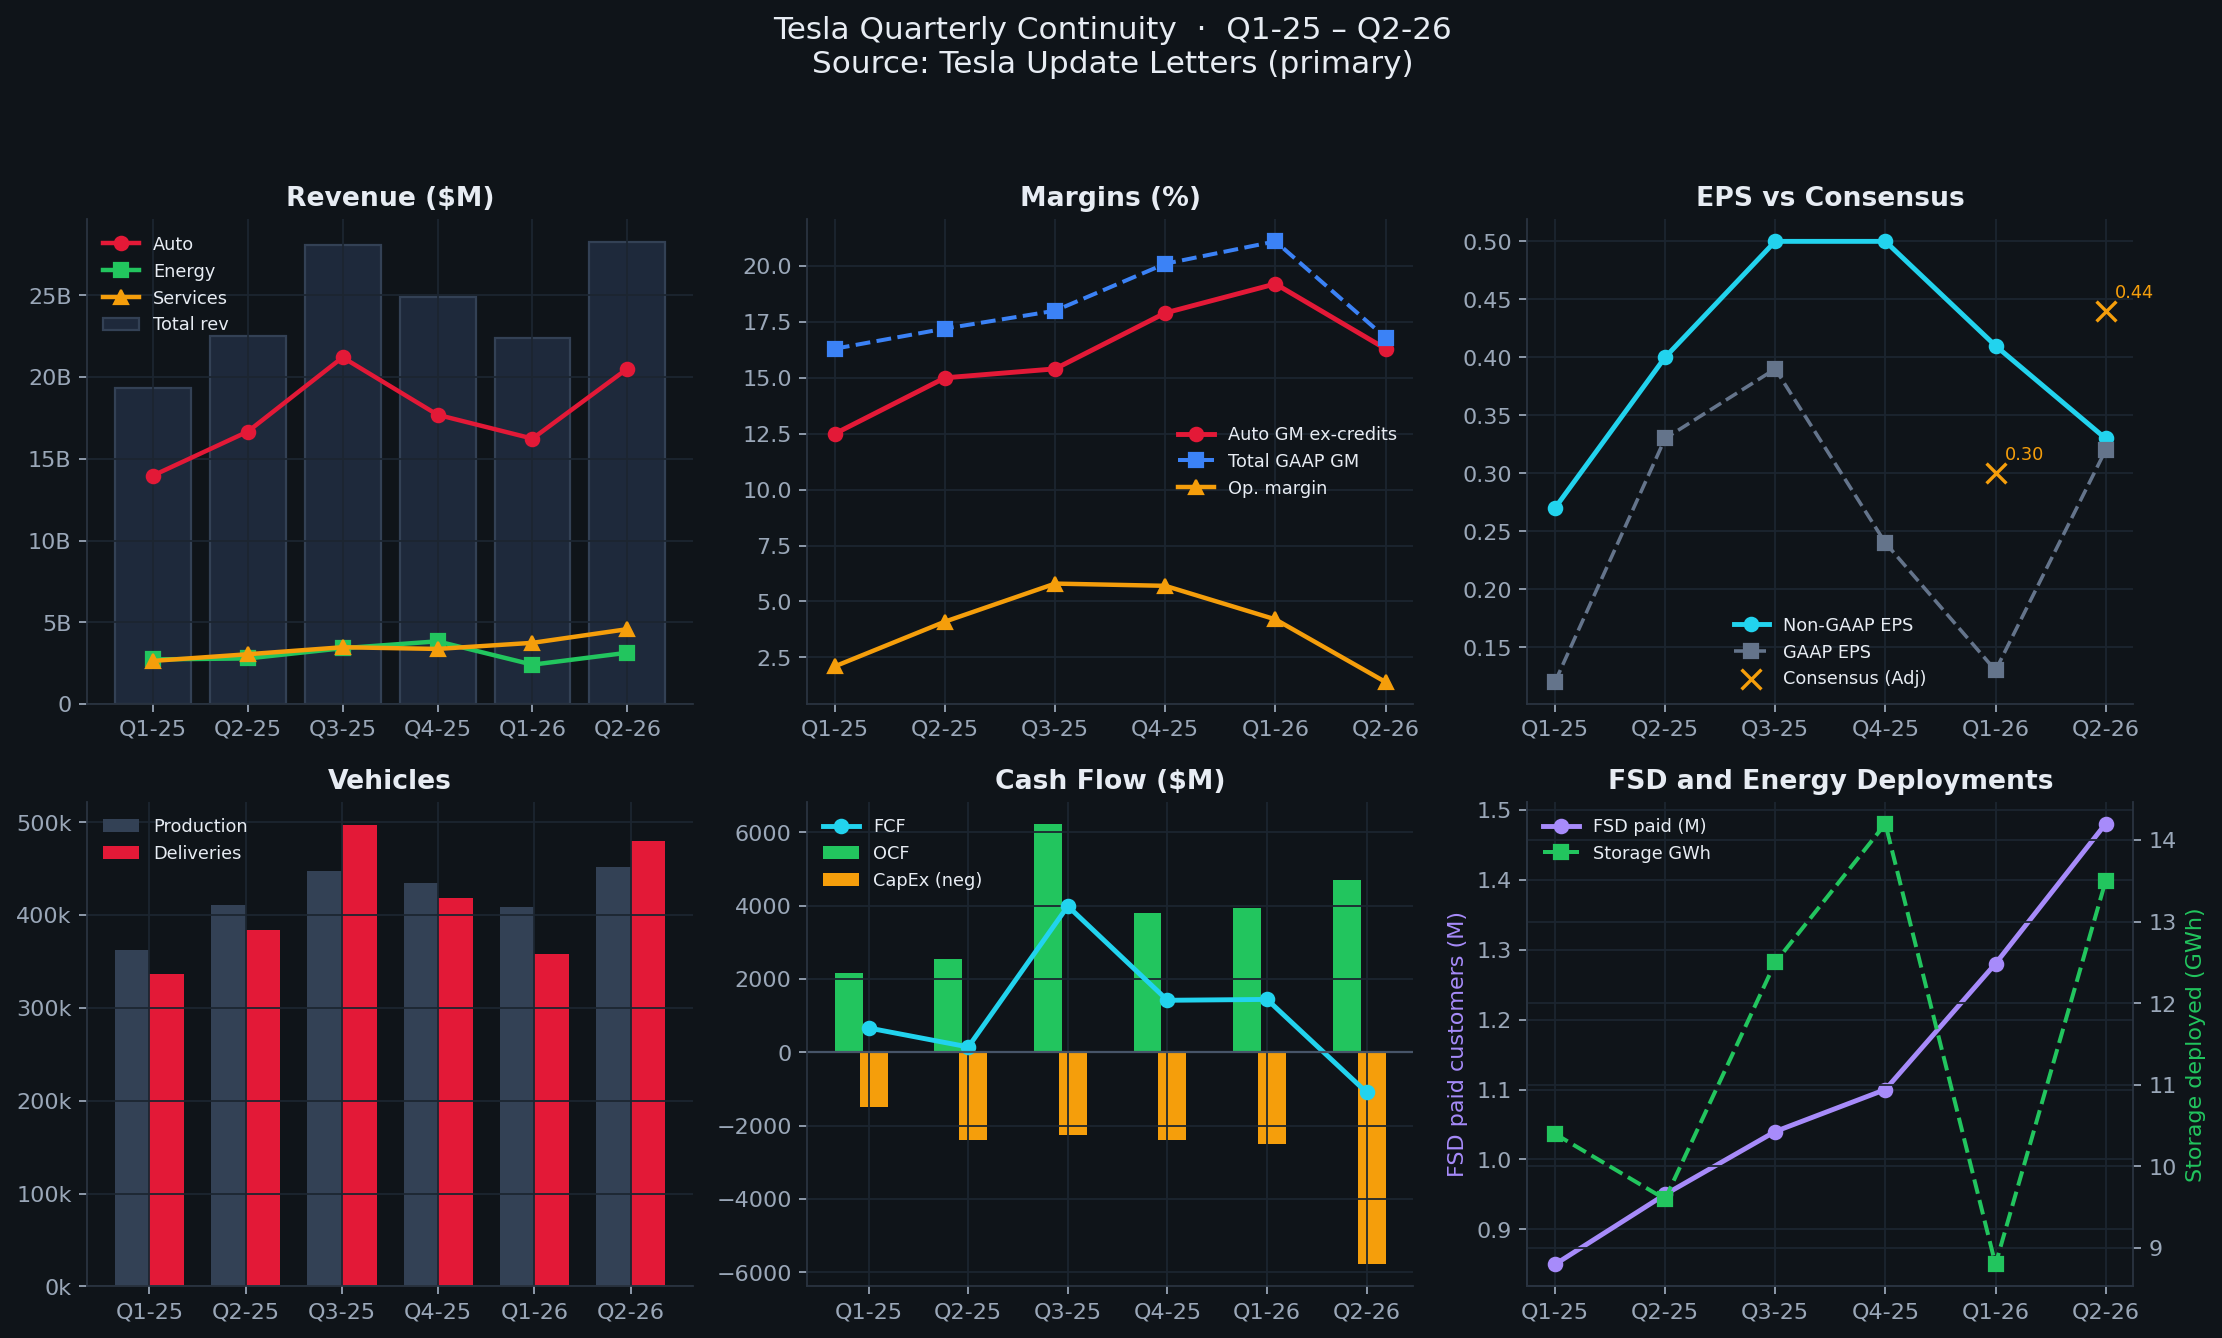
대체로 호실적자동차 마진이 Q4 2025 17.9%에서 Q1 2026 19.2%로 130bp 개선됐다. YoY로는 670bp 상승. 이는 차량 ASP 상승(FX 제외 기준), 원재료비 하락, 그리고 일회성 워런티 환입($230M) 및 관세 이익이 복합적으로 작용한 결과다. Q1 한 분기에 약 18만 명 순증. 구독 중심 성장이 가속화되고 있으며, 일시불 옵션은 일부 시장에서 폐지. 네덜란드 승인(4월), 중국 부분 승인, EU 전체 승인 Q2 예상 등 글로벌 확장 경로가 열리고 있다.
핵심 지표
차트
세그먼트 하이라이트
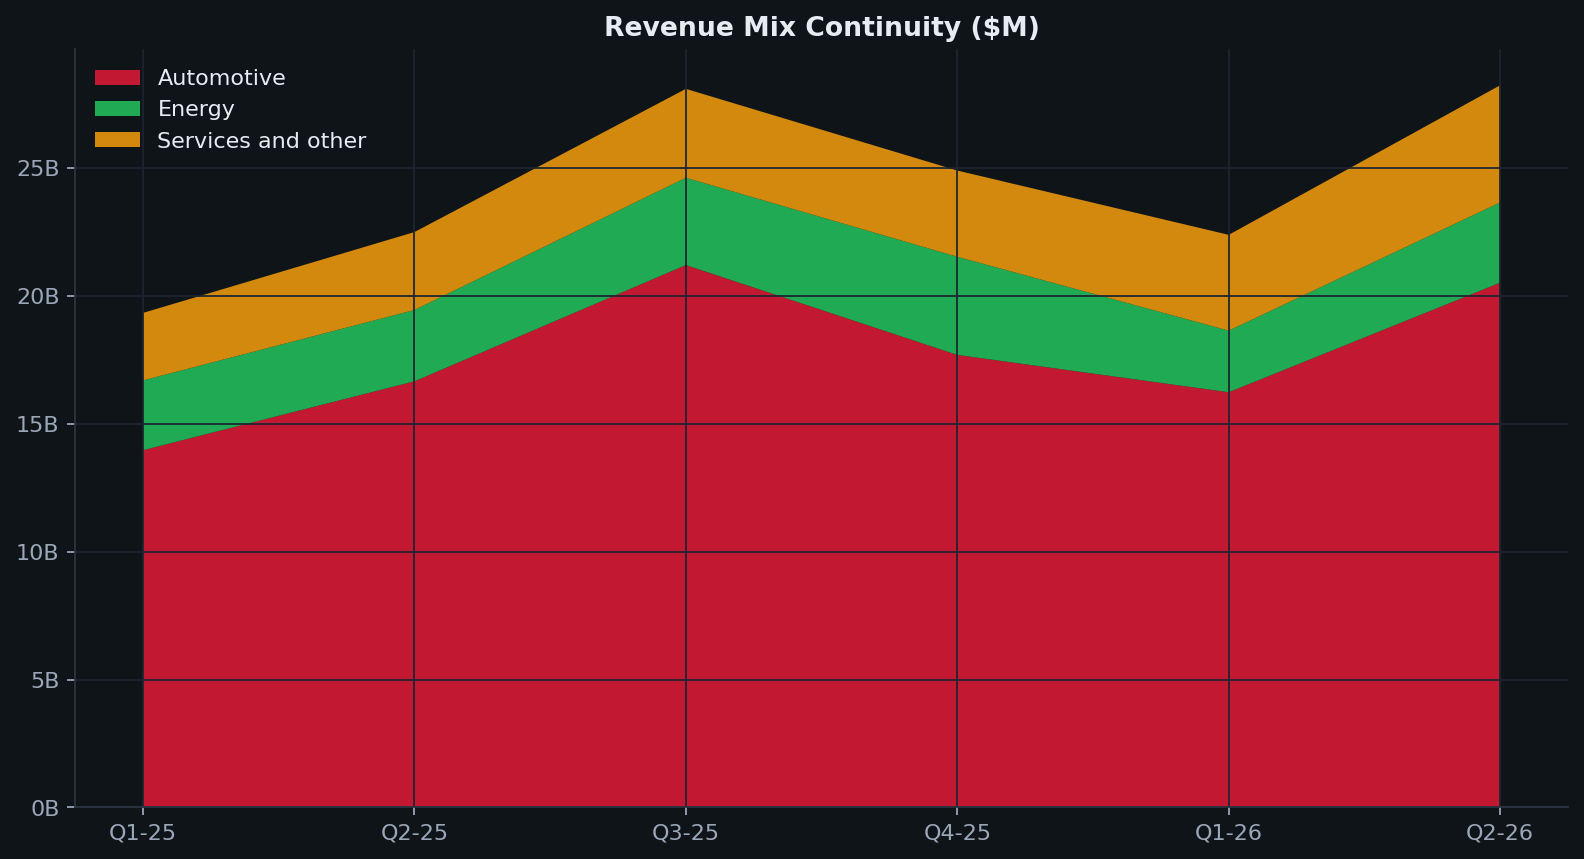
1) Auto Gross Margin 크레딧 제외 19.2% — 7분기 만의 최고치
자동차 마진이 Q4 2025 17.9%에서 Q1 2026 19.2%로 130bp 개선됐다. YoY로는 670bp 상승. 이는 차량 ASP 상승(FX 제외 기준), 원재료비 하락, 그리고 일회성 워런티 환입($230M) 및 관세 이익이 복합적으로 작용한 결과다.
왜 중요한가: 2024년 내내 "테슬라는 가격 인하의 늪에 빠졌다"는 내러티브가 지배했는데, 크레딧 제외 마진이 19%를 넘기면서 이 프레임이 흔들리고 있다. 다만 $230M 이상의 일회성 요인이 포함돼 있어 지속성 검증이 필요하다.
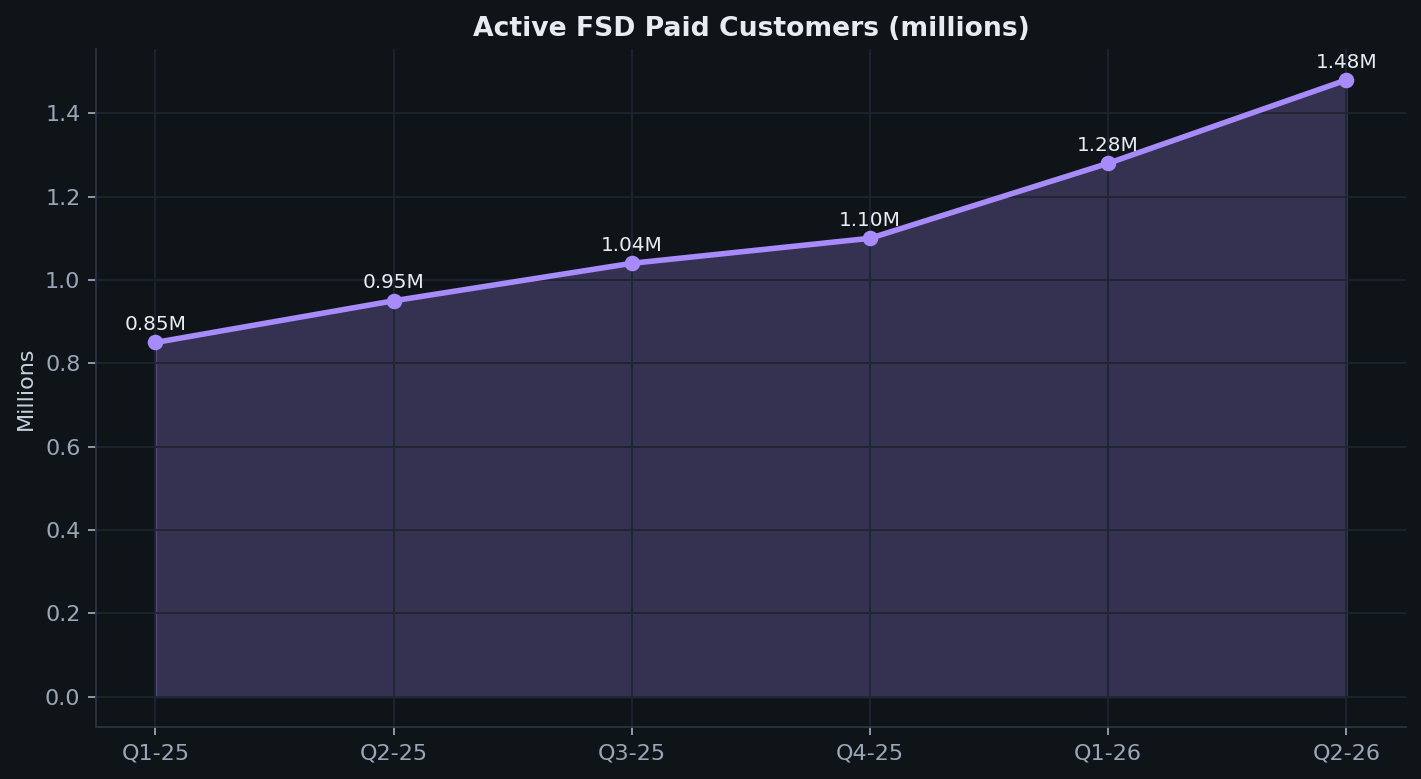
2) FSD 유료 구독 128만 명 돌파 (YoY +51%)
Q1 한 분기에 약 18만 명 순증. 구독 중심 성장이 가속화되고 있으며, 일시불 옵션은 일부 시장에서 폐지. 네덜란드 승인(4월), 중국 부분 승인, EU 전체 승인 Q2 예상 등 글로벌 확장 경로가 열리고 있다.
투자자 관점: FSD가 "팔리는 소프트웨어"로 검증되는 구간이다. 구독 기반 반복 수익(recurring revenue)의 규모와 성장률이 밸류에이션 프레임 전환의 가장 실질적인 근거를 제공하고 있다.
3) Cybercab 파일럿 생산 시작 + Semi 생산 준비
Gigafactory Texas에서 Cybercab 파일럿 생산이 시작됐다. Semi도 네바다에서 생산 라인 준비 중. Elon은 "초기 생산은 매우 느릴 것이지만, 연말~내년에 걸쳐 지수적으로 증가할 것"이라고 언급.
왜 중요한가: Cybercab은 테슬라의 로보택시 전용 차량이자 장기적으로 "가장 많은 생산량을 차지할 차량"으로 포지셔닝됐다. 파일럿 생산 시작은 구체적 진전이지만, 물량 기여는 2027년 이후의 이야기.
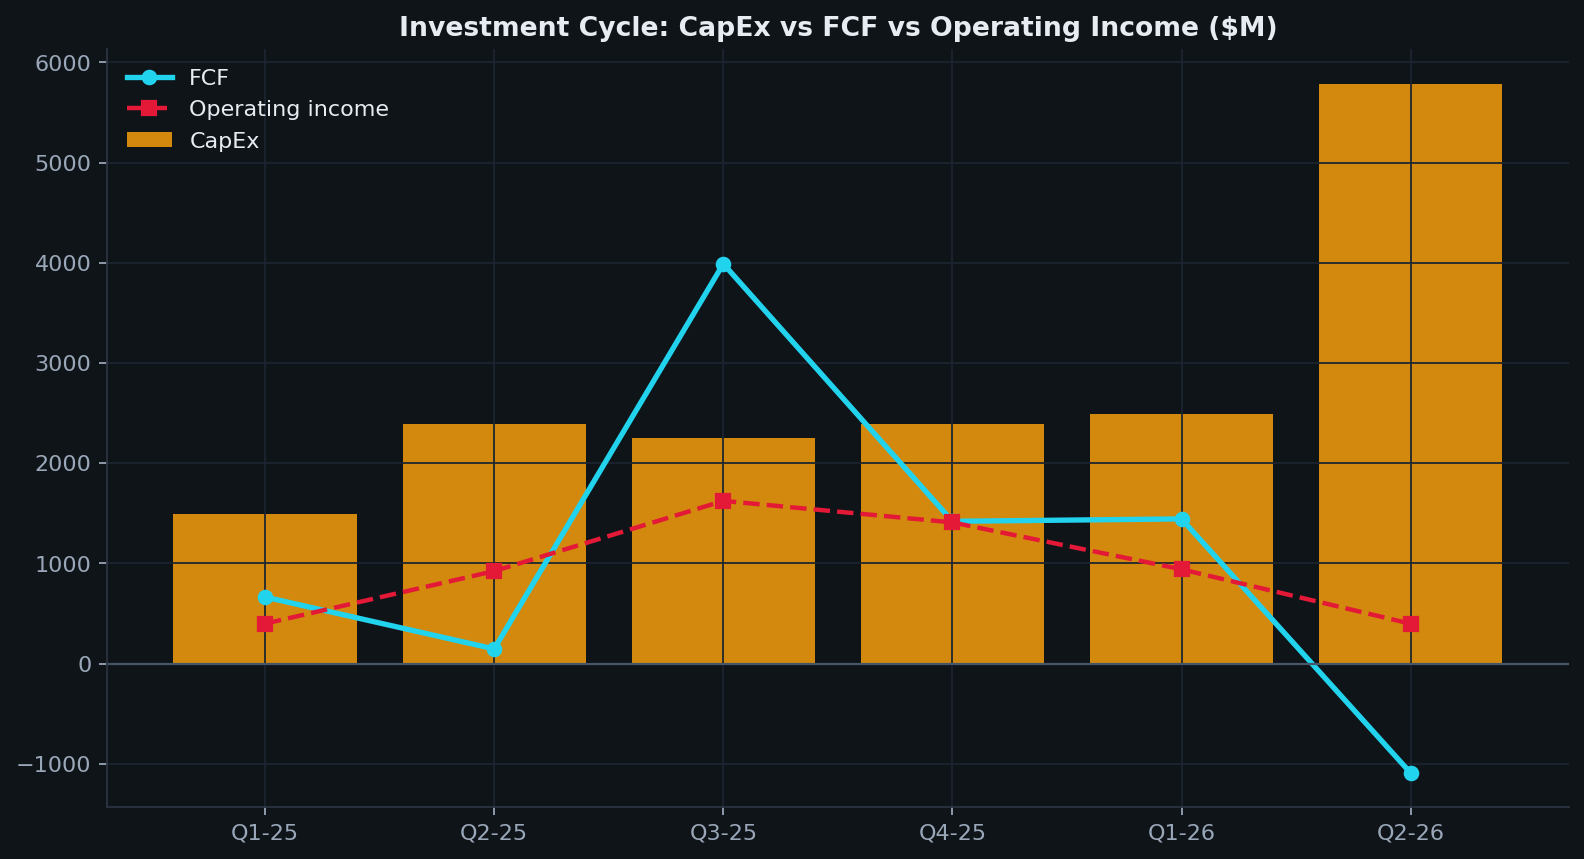
4) CapEx $25B+ 가이던스 — 대규모 투자 사이클 진입
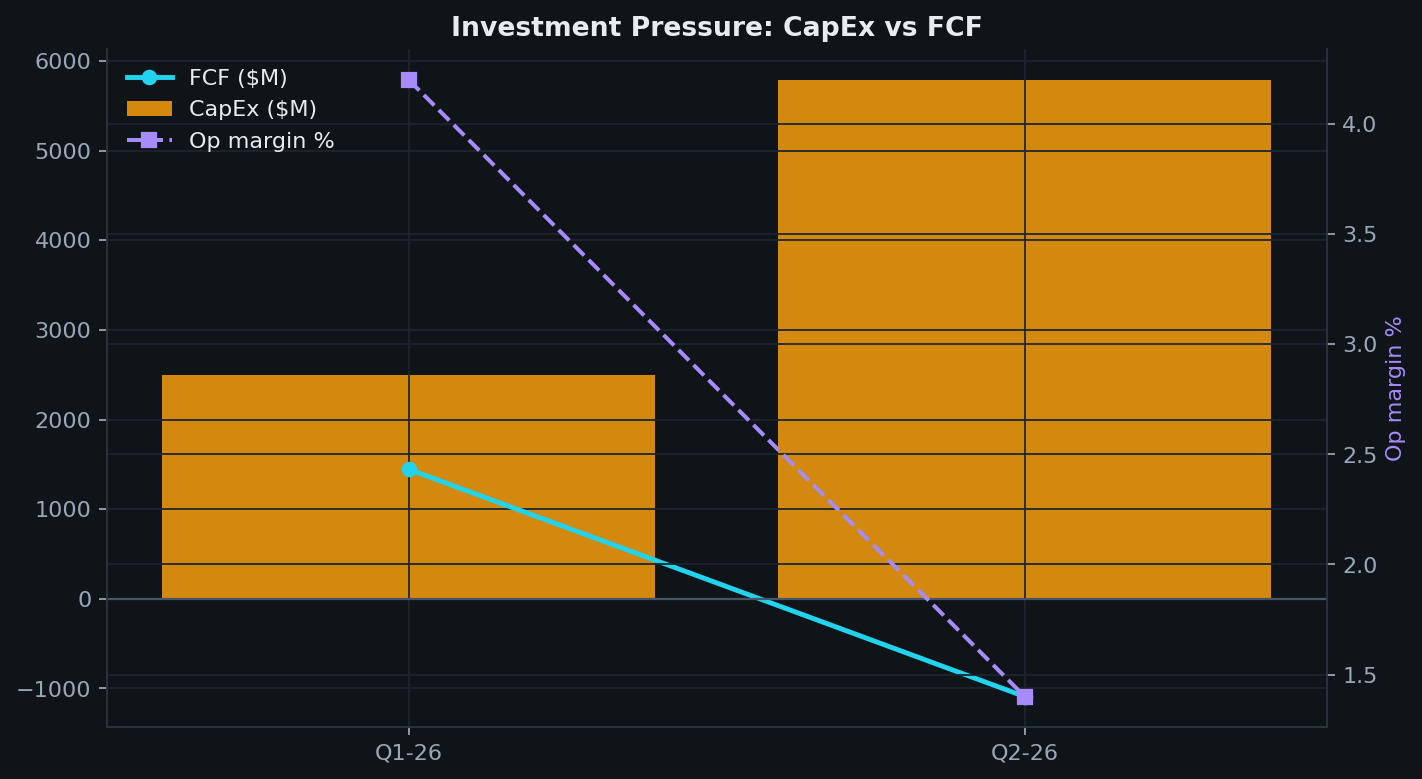
2026년 연간 CapEx $25B 이상 가이던스 제시. 6개 공장(Megapack 3, Optimus, Research Fab, LFP, 기타) 동시 건설/가동 + AI 인프라 확장. CFO는 "연간 FCF 마이너스를 예상한다"고 명시적으로 경고.
왜 중요한가: 이는 테슬라 역사상 가장 공격적인 투자 사이클이다. 2025년 연간 CapEx가 약 $8.5B였는데, 3배 가까이 뛰는 것. 단기 실적에는 부담이지만, 경영진은 이를 "Tesla 2.0" 인프라 구축으로 프레이밍하고 있다.
5) Tesla × SpaceX 반도체 파트너십 — $20억 SpaceX 지분 투자 병행
Tesla가 SpaceX에 $20억 지분 투자를 집행했고, 양사는 "세계 최대 칩 팹(Terafab)" 공동 건설을 추진 중. Tesla는 Giga Texas 내 Research Fab(~$3B, 수천 웨이퍼/월)을 자체 건설하고, SpaceX가 대규모 Terafab 초기 단계를 담당.
투자자 관점: Tesla 주주가 SpaceX에 간접 노출되는 구조가 공식화됐다. 반도체 수직통합은 장기 AI 칩 수급 확보 차원이지만, SpaceX-Tesla 간 이해충돌 관리가 새로운 거버넌스 리스크로 부상.
---
가이던스·전망
- CapEx 2026 — $25B 이상 · 매우 공격적
- FCF 2026 — 연간 마이너스 예상 · 명시적 경고
- 에너지 배치 2026 — 2025년보다 높을 것 · 긍정적이나 Q1은 부진
- 차량 생산 — 전 공장에서 최대 가동 목표 · 생산 확대 의지 강조
- Cybercab/Semi — 2026년 양산 시작 일정 유지 · On schedule
- Optimus 생산 시작 — 7월 말~8월 · 구체적 시점 제시
- 무감독 FSD 확장 — 연말까지 ~12개 주 · 점진적 확대
- 고객 차량 무감독 FSD — Q4 2026 (점진적) · 신규 가이던스
- 에너지 마진 — "정상화 기준에서 압축 예상" · 보수적
- 볼륨 가이던스: "최대 가동" 표현은 구체적 숫자를 피한 것. 배터리팩 용량이 병목이라고 인정한 상황에서, 시장이 기대하는 생산 성장률(YoY 15~20%)을 달성할 수 있을지 불확실.
- 마진 가이던스: 명시적 마진 가이던스는 없으나, 일회성 요인 소멸 + OpEx 증가 지속을 감안하면 Q2 이후 영업마진 하방 압력이 예상됨.
- CapEx $25B+는 매우 공격적. 빅테크(Meta, Google 등)의 대규모 AI CapEx 추세와 궤를 같이하지만, 테슬라의 매출 규모($97B TTM) 대비 CapEx 비율은 ~26%로 극도로 높은 수준.
시장 반응
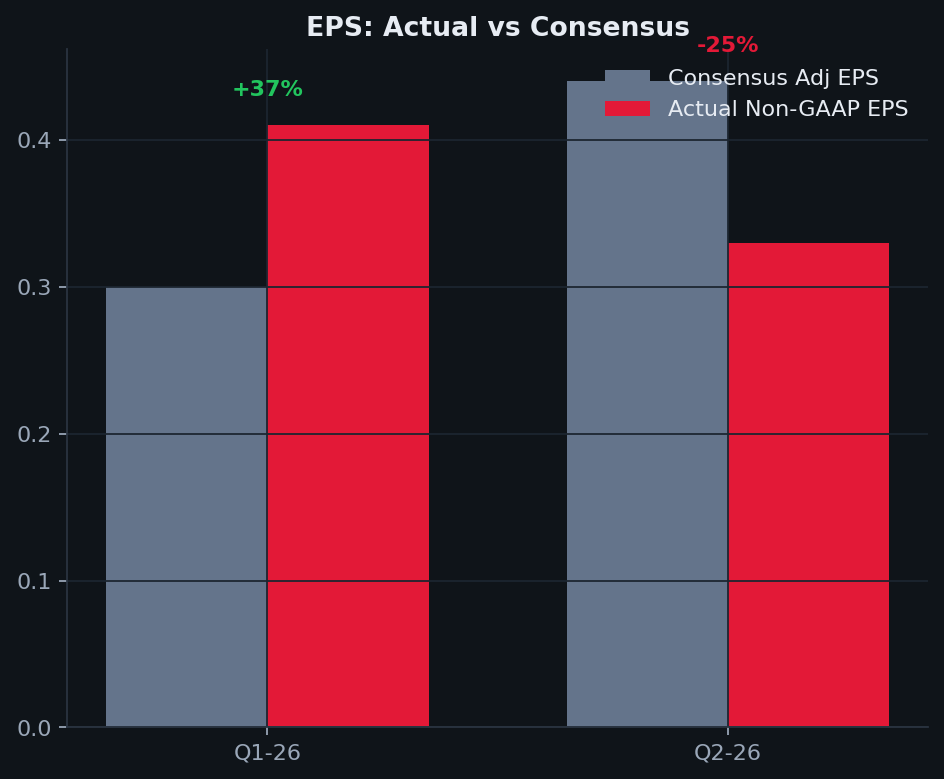
- EPS 대폭 비트($0.41 vs $0.30)가 가장 큰 포지티브 서프라이즈. 다만 일회성(워런티 $230M, 관세 이익)이 포함돼 있어 "quality of beat"에 대한 의문은 존재. - GAAP 순이익 $477M(EPS $0.13)은 YoY +17%에 불과. Non-GAAP과의 괴리 확대(SBC $1B, 비트코인 손실)가 "진짜 이익이 얼마인가" 논쟁을 촉발. - 인도량 358K는 QoQ -14.4%로 계절적 하락이지만, YoY +6.3%는 완만한 성장. Days of supply 27일 상승은 수요보다 생산이 앞서간다는 신호.
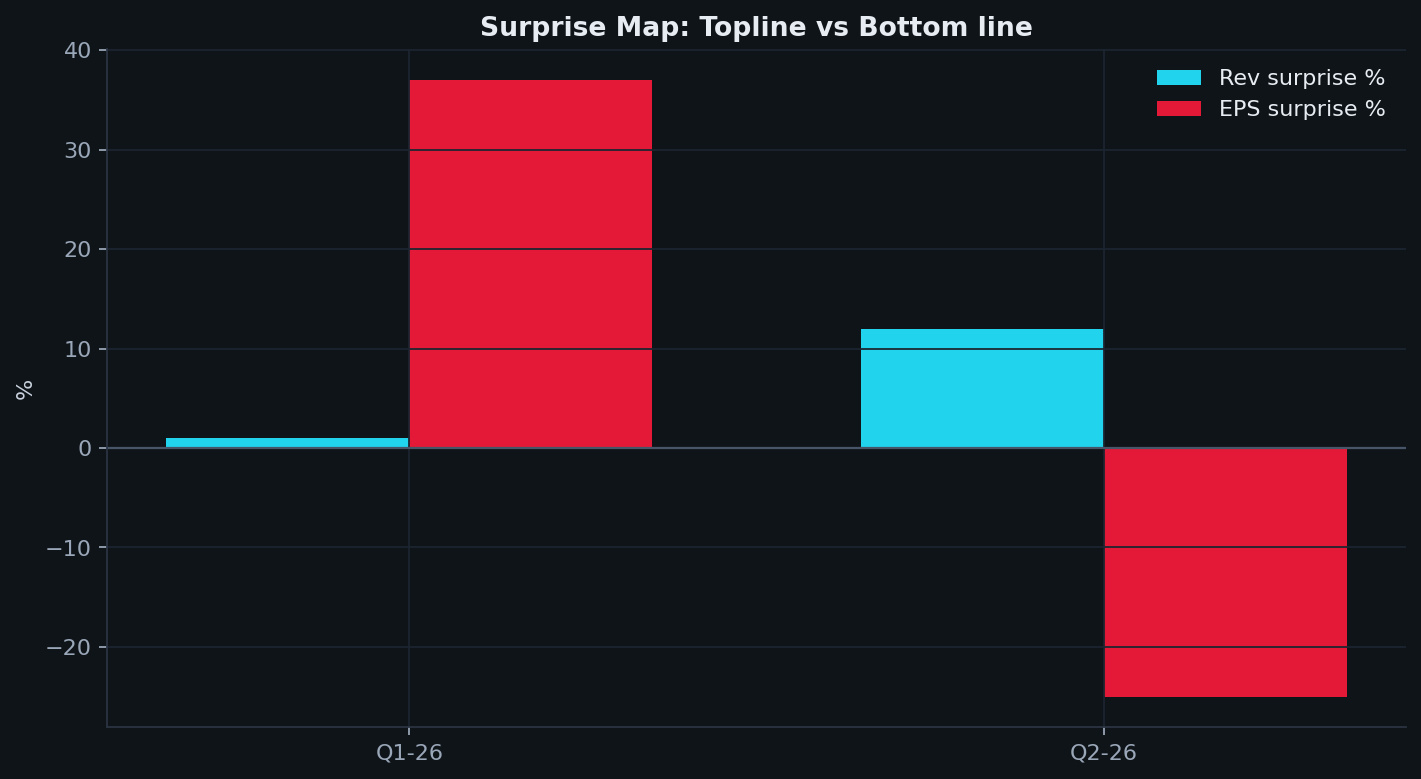
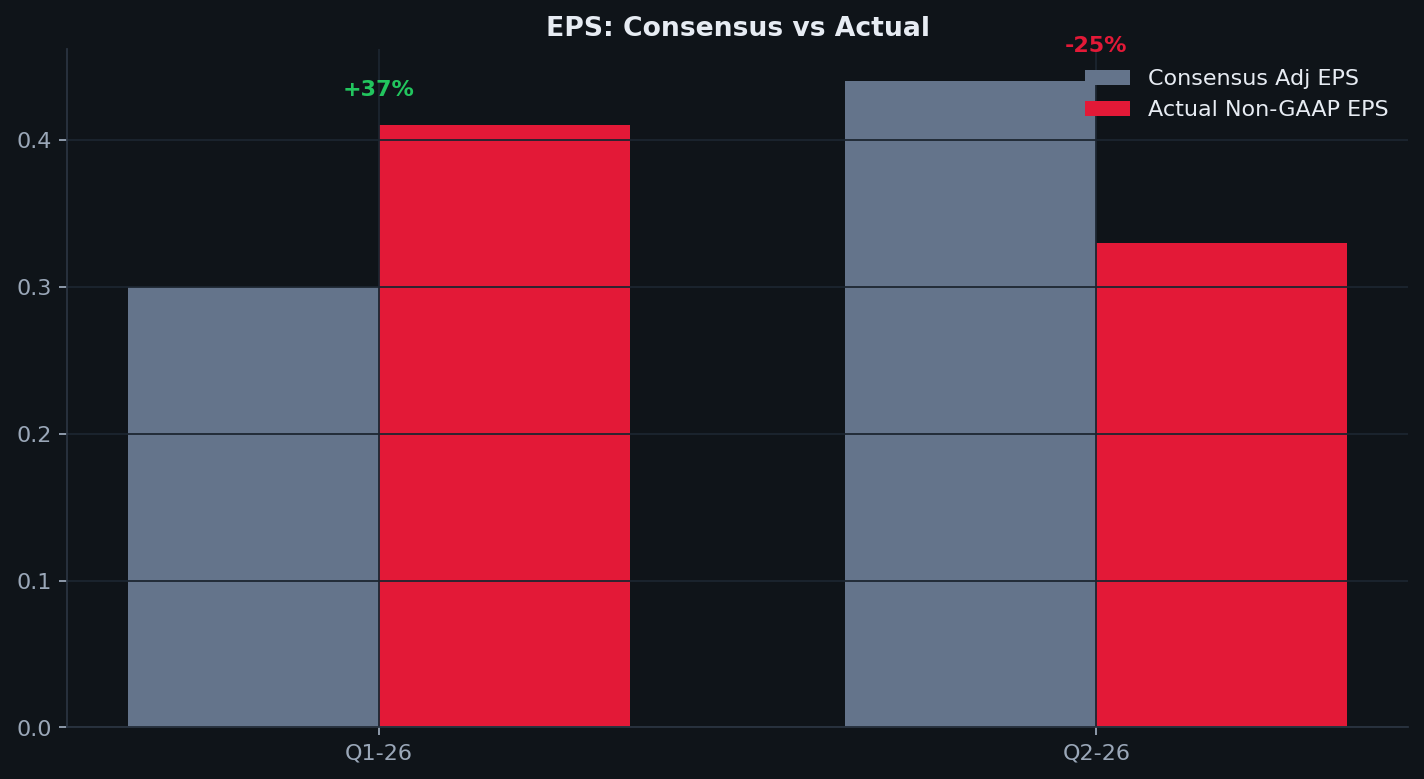
- EPS 대폭 비트($0.41 vs $0.30)가 가장 큰 포지티브 서프라이즈. 다만 일회성(워런티 $230M, 관세 이익)이 포함돼 있어 "quality of beat"에 대한 의문은 존재.
- GAAP 순이익 $477M(EPS $0.13)은 YoY +17%에 불과. Non-GAAP과의 괴리 확대(SBC $1B, 비트코인 손실)가 "진짜 이익이 얼마인가" 논쟁을 촉발.
- 인도량 358K는 QoQ -14.4%로 계절적 하락이지만, YoY +6.3%는 완만한 성장. Days of supply 27일 상승은 수요보다 생산이 앞서간다는 신호.
3. 마진 & 수익성 분석 + 시장 반응
핵심 판단: 일회성 vs 구조적
자동차 마진 19.2%(크레딧 제외)에서 일회성을 빼면? - 워런티 환입 ~$230M, 관세 이익 금액 미공개(자동차 부문) - 자동차 매출 대비 $230M만 빼도 약 150bp 후퇴 → 실질 마진 ~17.5% 수준으로 추정 - 여전히 Q4 2025(17.9%)와 비슷하거나 소폭 낮은 수준 - 결론: Q1 헤드라인 마진은 일회성에 의해 과대 표시. 기저(underlying) 마진은 17~18% 레인지로 판단
- 워런티 환입 ~$230M, 관세 이익 금액 미공개(자동차 부문)
- 자동차 매출 대비 $230M만 빼도 약 150bp 후퇴 → 실질 마진 ~17.5% 수준으로 추정
- 여전히 Q4 2025(17.9%)와 비슷하거나 소폭 낮은 수준
- 결론: Q1 헤드라인 마진은 일회성에 의해 과대 표시. 기저(underlying) 마진은 17~18% 레인지로 판단
컨센서스 대비 실적 서프라이즈
Non-GAAP EPS $0.41은 컨센서스 $0.30 대비 37% 비트로, 대형 어닝 서프라이즈다. 다만 GAAP EPS $0.13은 비트코인 22% 하락에 따른 평가손($222M, 세후 $173M)과 FX 손실(~$287M)에 의해 크게 압축됐다.
시장 반응 포인트
- EPS 대폭 비트($0.41 vs $0.30)가 가장 큰 포지티브 서프라이즈. 다만 일회성(워런티 $230M, 관세 이익)이 포함돼 있어 "quality of beat"에 대한 의문은 존재. - GAAP 순이익 $477M(EPS $0.13)은 YoY +17%에 불과. Non-GAAP과의 괴리 확대(SBC $1B, 비트코인 손실)가 "진짜 이익이 얼마인가" 논쟁을 촉발. - 인도량 358K는 QoQ -14.4%로 계절적 하락이지만, YoY +6.3%는 완만한 성장. Days of supply 27일 상승은 수요보다 생산이 앞서간다는 신호.
---
- EPS 대폭 비트($0.41 vs $0.30)가 가장 큰 포지티브 서프라이즈. 다만 일회성(워런티 $230M, 관세 이익)이 포함돼 있어 "quality of beat"에 대한 의문은 존재.
- GAAP 순이익 $477M(EPS $0.13)은 YoY +17%에 불과. Non-GAAP과의 괴리 확대(SBC $1B, 비트코인 손실)가 "진짜 이익이 얼마인가" 논쟁을 촉발.
- 인도량 358K는 QoQ -14.4%로 계절적 하락이지만, YoY +6.3%는 완만한 성장. Days of supply 27일 상승은 수요보다 생산이 앞서간다는 신호.
4. AI / FSD / Optimus / Robotaxi / Cybercab
FSD 구독 분석
구독 vs 일시불 비중 변화: - CFO: "The bulk of the growth came from subscriptions, while upfront purchases only increased 7%" - 일부 시장에서 일시불 옵션 폐지 → 구독 전환 유도 - 구독 중심 모델로 전환은 단기 매출은 낮추지만 장기 LTV(생애가치)는 높이는 전략
Churn 감소 확인: CFO가 "구독 해지율이 하락하고 있다. 고객이 더 오래 운전한다"고 직접 언급. 제품 품질 개선이 리텐션으로 이어지는 선순환 시작.
- CFO: "The bulk of the growth came from subscriptions, while upfront purchases only increased 7%"
- 일부 시장에서 일시불 옵션 폐지 → 구독 전환 유도
- 구독 중심 모델로 전환은 단기 매출은 낮추지만 장기 LTV(생애가치)는 높이는 전략
- 네덜란드 승인 (2026년 4월) → EU 전체 승인 Q2 예상
- 중국: 부분 승인 진행 중, Q3 전체 승인 목표
Robotaxi
- Q1 유료 로보택시 마일리지 전분기 대비 거의 2배 증가 - Elon: "올해 말까지 12개 이상 주(州)에서 무감독 FSD/로보택시 운행 목표" - 로보택시 수익은 "올해는 크게 의미 있지 않을 것이나, 내년에는 상당히 의미 있을 것" - 가장 큰 병목은 안전이 아니라 "편의성 이슈" — 차가 과도하게 보수적이어서 멈추거나 무한루프에 빠지는 문제
V14.3이 무감독 FSD의 "마지막 퍼즐": Elon은 V14.3이 무감독 FSD에 충분하다고 확인하면서도, "알려진 주요 아키텍처 개선이 파이프라인에 있는 상태에서 대규모 배포는 적절하지 않다"고 언급. V15(완전 소프트웨어 아키텍처 개편, AI4 기반)는 올해 말~내년 초 목표.
- Q1 유료 로보택시 마일리지 전분기 대비 거의 2배 증가
- Elon: "올해 말까지 12개 이상 주(州)에서 무감독 FSD/로보택시 운행 목표"
- 로보택시 수익은 "올해는 크게 의미 있지 않을 것이나, 내년에는 상당히 의미 있을 것"
- 가장 큰 병목은 안전이 아니라 "편의성 이슈" — 차가 과도하게 보수적이어서 멈추거나 무한루프에 빠지는 문제
Cybercab
- 파일럿 생산 시작 (Giga Texas, Q1 2026) - 생산 상태: "Pilot Production" — 아직 양산(volume production) 아님 - Elon: "초기 생산은 매우 느리고, S커브의 초기 단계. 연말~내년에 지수적 증가" - 장기적으로 "대부분의 생산량이 Cybercab이 될 것" — 90%의 주행이 1~2인이므로 - Cybercab이 로보택시 Model Y 플릿을 대체할 계획
- 파일럿 생산 시작 (Giga Texas, Q1 2026)
- 생산 상태: "Pilot Production" — 아직 양산(volume production) 아님
- Elon: "초기 생산은 매우 느리고, S커브의 초기 단계. 연말~내년에 지수적 증가"
- 장기적으로 "대부분의 생산량이 Cybercab이 될 것" — 90%의 주행이 1~2인이므로
- Cybercab이 로보택시 Model Y 플릿을 대체할 계획
Optimus
Grok-Optimus 연동: Optimus는 충분한 로컬 AI로 오프라인 자율 작업이 가능하되, Grok이 "매니저" 역할(오케스트레이션, 음성 대화). 수시간 독립 작업 후 관리 지시를 받는 구조.
이전 분기 대비 진전: - S/X 라인 해체 구체적 스케줄 확정 - Fremont 라인 전환 4개월 목표 — 구체적 타임라인 제시 - V3 디자인 "기능적으로 완성, 심미적 마무리 단계"
- S/X 라인 해체 구체적 스케줄 확정
- Fremont 라인 전환 4개월 목표 — 구체적 타임라인 제시
- V3 디자인 "기능적으로 완성, 심미적 마무리 단계"
- 올해 말 생산량 예측 불가 — Elon 본인이 "10,000개 이상의 고유 부품 중 가장 느린 것에 종속"이라고 인정
- 외부 판매 시점이 2027년으로 밀린 점 — 수익 기여는 당분간 없음
AI 칩 & 인프라
- AI5 테이프아웃 완료 (4월, 일정보다 앞당김) — "팀이 6개월 매주 주말 근무" - AI5는 Optimus + 데이터센터에 우선 배치, 차량은 AI4로 충분 - AI4+ (AI4.1): Samsung과 협력, RAM 16GB→32GB/SoC(총 64GB), 컴퓨트 ~10% 증가. 내년 중반 생산 목표 - Cortex 2 온라인: >130K H100 등가 GPU 학습 클러스터 가동 시작 - Research Fab (Giga Texas 내): ~$3B, 수천 웨이퍼/월, 리소그래피 마스크+로직+메모리+패키징 일체형
- AI5 테이프아웃 완료 (4월, 일정보다 앞당김) — "팀이 6개월 매주 주말 근무"
- AI5는 Optimus + 데이터센터에 우선 배치, 차량은 AI4로 충분
- AI4+ (AI4.1): Samsung과 협력, RAM 16GB→32GB/SoC(총 64GB), 컴퓨트 ~10% 증가. 내년 중반 생산 목표
- Cortex 2 온라인: >130K H100 등가 GPU 학습 클러스터 가동 시작
- Research Fab (Giga Texas 내): ~$3B, 수천 웨이퍼/월, 리소그래피 마스크+로직+메모리+패키징 일체형
장기 밸류에이션 시사점
FSD 128만 유료 구독자 + 글로벌 확장 + 로보택시 3개 도시 무감독 운행은 테슬라의 소프트웨어/플랫폼 가치를 실질적으로 뒷받침하기 시작한 지표다. 그러나 Optimus와 Cybercab은 아직 매출 기여 제로(파일럿 단계)이므로, 현재 밸류에이션에 반영된 프리미엄은 "옵션 가치"에 해당한다. 이 옵션의 행사가격(execution risk)은 여전히 매우 높다.
---
6. 리스크 / 주의 포인트
명시적 리스크
1. Q1 마진의 일회성 의존도 - 워런티 환입 $230M + 관세 이익(자동차+에너지 합산 $250M+) = 최소 $480M 이상의 일회성 이익 - 총이익 $4,720M 중 ~10% 이상이 일회성. Q2부터 이 효과가 빠지면 마진 후퇴 불가피.
2. 재고 누적 & Days of Supply 27일 - 생산 408K vs 인도 358K = 50K대 재고 누적 - Days of supply: Q3'25 10일 → Q4'25 15일 → Q1'26 27일 (테슬라 역사적 정상범위 10~20일 초과) - 재고 금액: $12.4B → $14.4B (+$2B QoQ) - CFO는 "주문 잔고가 2년래 최고"라고 반박하지만, 재고 누적은 객관적 사실
- Q1 마진의 일회성 의존도
- 워런티 환입 $230M + 관세 이익(자동차+에너지 합산 $250M+) = 최소 $480M 이상의 일회성 이익
- 총이익 $4,720M 중 ~10% 이상이 일회성. Q2부터 이 효과가 빠지면 마진 후퇴 불가피.
- 재고 누적 & Days of Supply 27일
- 생산 408K vs 인도 358K = 50K대 재고 누적
숫자 뒤에 숨겨진 질적 리스크
1. SpaceX-Tesla 이해충돌 거버넌스: $20억 투자 + 반도체 팹 공동 건설은 관계자 거래(related-party transaction). Elon이 양사의 CEO/주요 주주. 독립이사 검토 프로세스가 있다고 하지만, 주주 이익 충돌 리스크는 구조적.
2. HW3 차량의 가치 하락: Elon이 "HW3는 메모리 대역폭이 HW4의 1/8, 무감독 FSD 불가능"이라고 명확히 확인. HW3 차량 수백만 대의 잔존가치 하락 및 중고차 시장 영향.
- SpaceX-Tesla 이해충돌 거버넌스: $20억 투자 + 반도체 팹 공동 건설은 관계자 거래(related-party transaction). Elon이 양사의 CEO/주요 주주. 독립이사 검토 프로세스가 있다고 하지만, 주주 이익 충돌 리스크는 구조적.
- HW3 차량의 가치 하락: Elon이 "HW3는 메모리 대역폭이 HW4의 1/8, 무감독 FSD 불가능"이라고 명확히 확인. HW3 차량 수백만 대의 잔존가치 하락 및 중고차 시장 영향.
- Optimus 생산량 예측 불가: Elon 본인이 "예측 불가능"이라고 반복 강조. 시장이 기대하는 "연말 수만 대"는 근거 없는 숫자.
- 규제크레딧 구조적 감소: $595M → $380M (YoY -36%). 순수 100% 마진 수익원의 축소는 영업이익에 직접 타격.
- 부채 증가: 비소구 부채 $7.2B → $9.0B (YoY +25%). CapEx 급증에 따른 레버리지 확대.
원문 소스
- Tesla Q1 2026 Update PDF (assets-ir.tesla.com)
- Earnings Call Transcript (Quartr via StockAnalysis https://stockanalysis.com/stocks/tsla/transcripts/547944-q1-2026/)
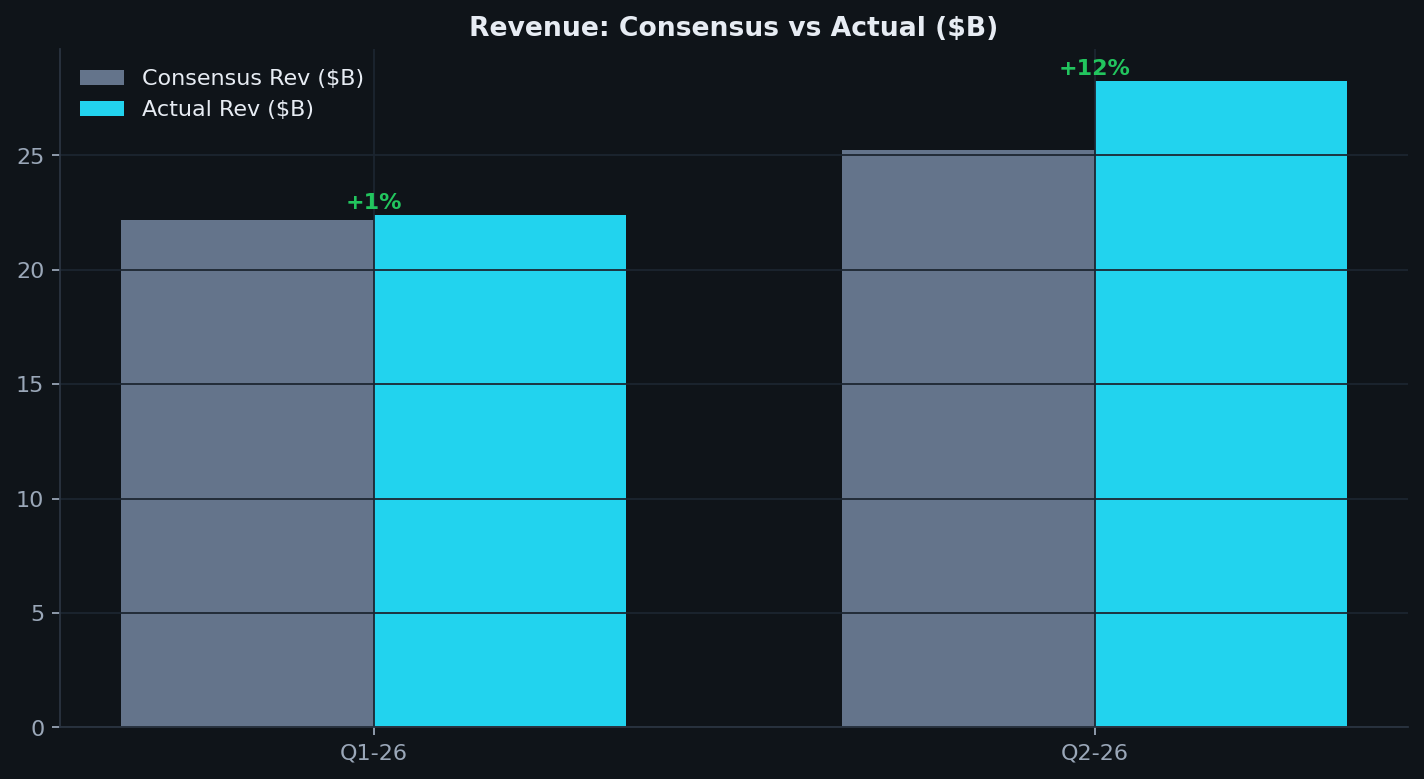
- Consensus: StockAnalysis confirmed Adj EPS est 0.30 / actual 0.41; rev est ~22.17B / actual 22.387B
- SEC 8-K/10-Q: not retrieved (sec.gov automated-tool 403); Update PDF used as primary financials