매출 $28.2B — 컨센서스를 12% 상회하며 TTM $100B 최초 돌파 · CapEx $5.8B
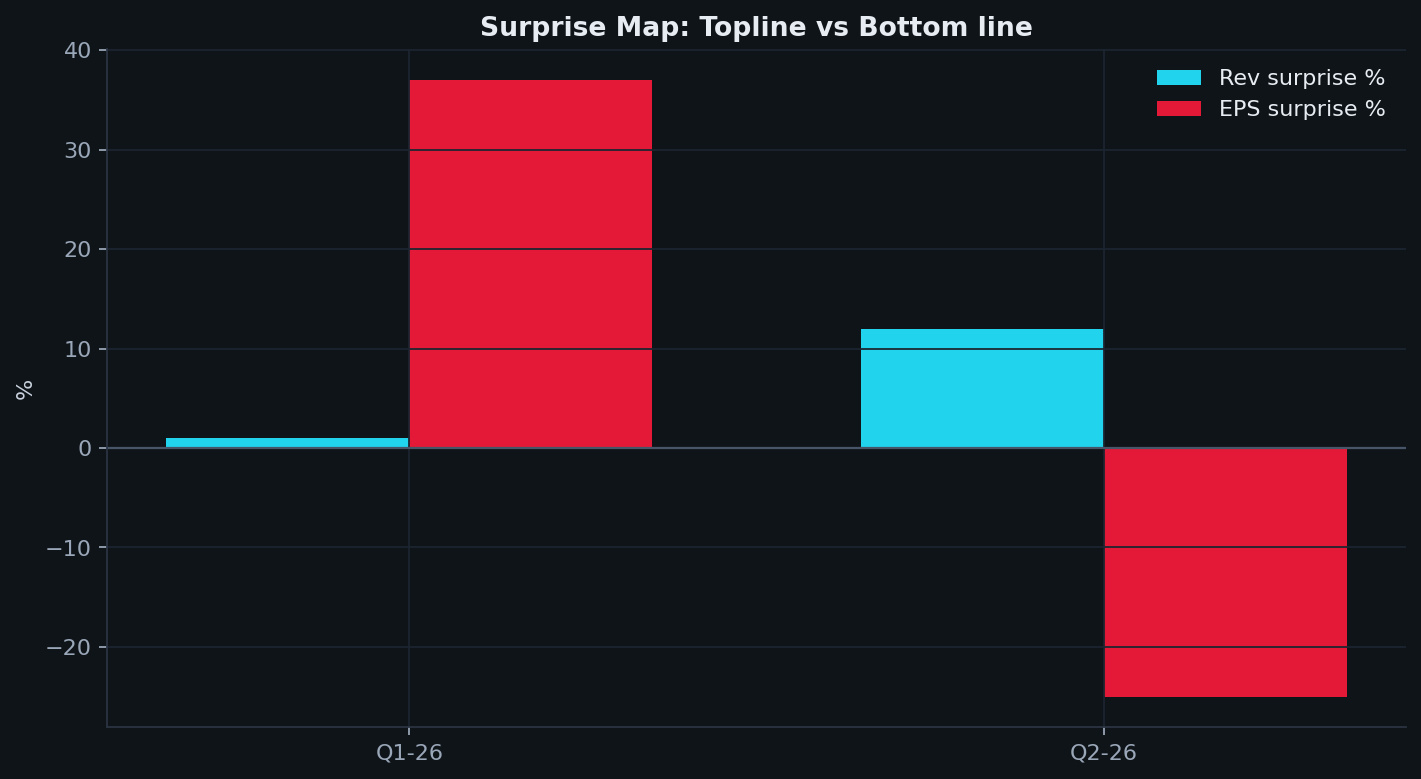
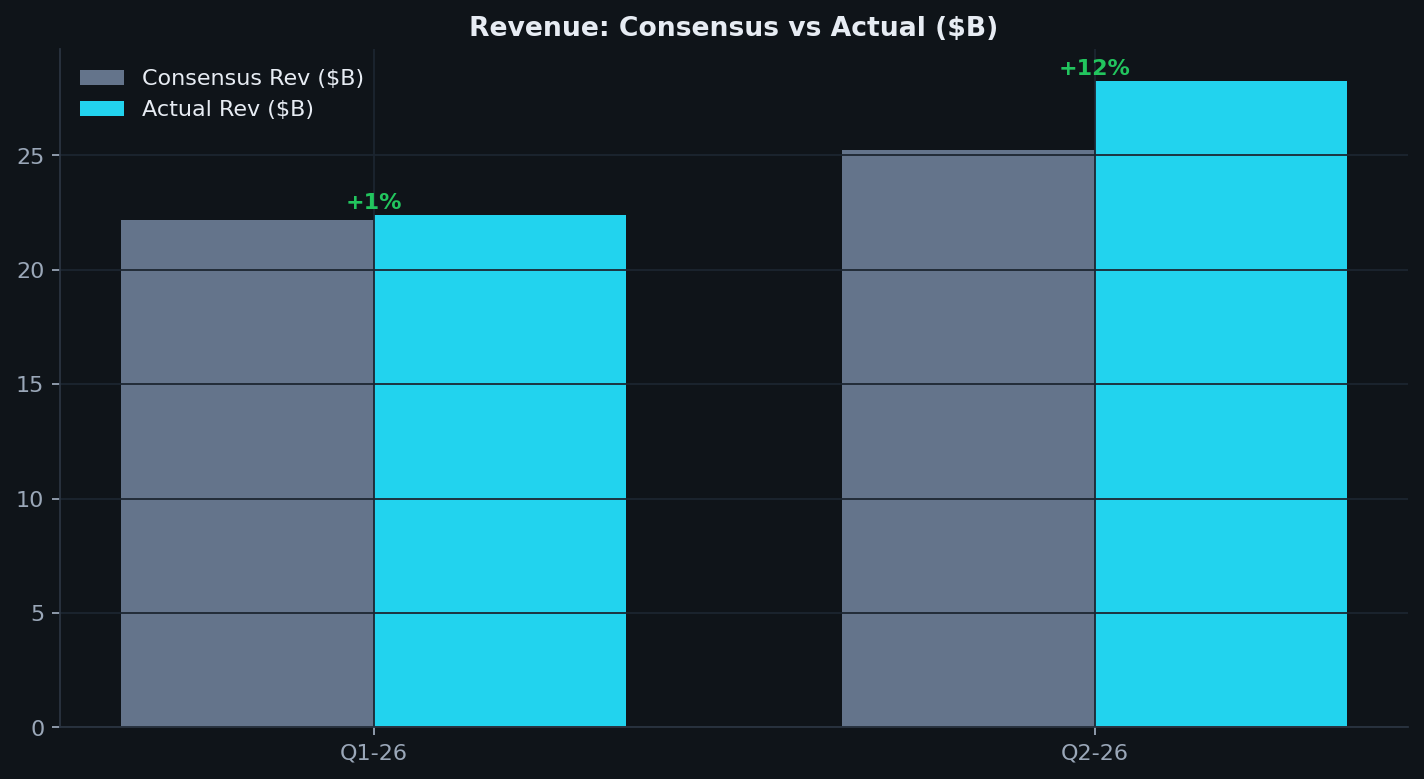
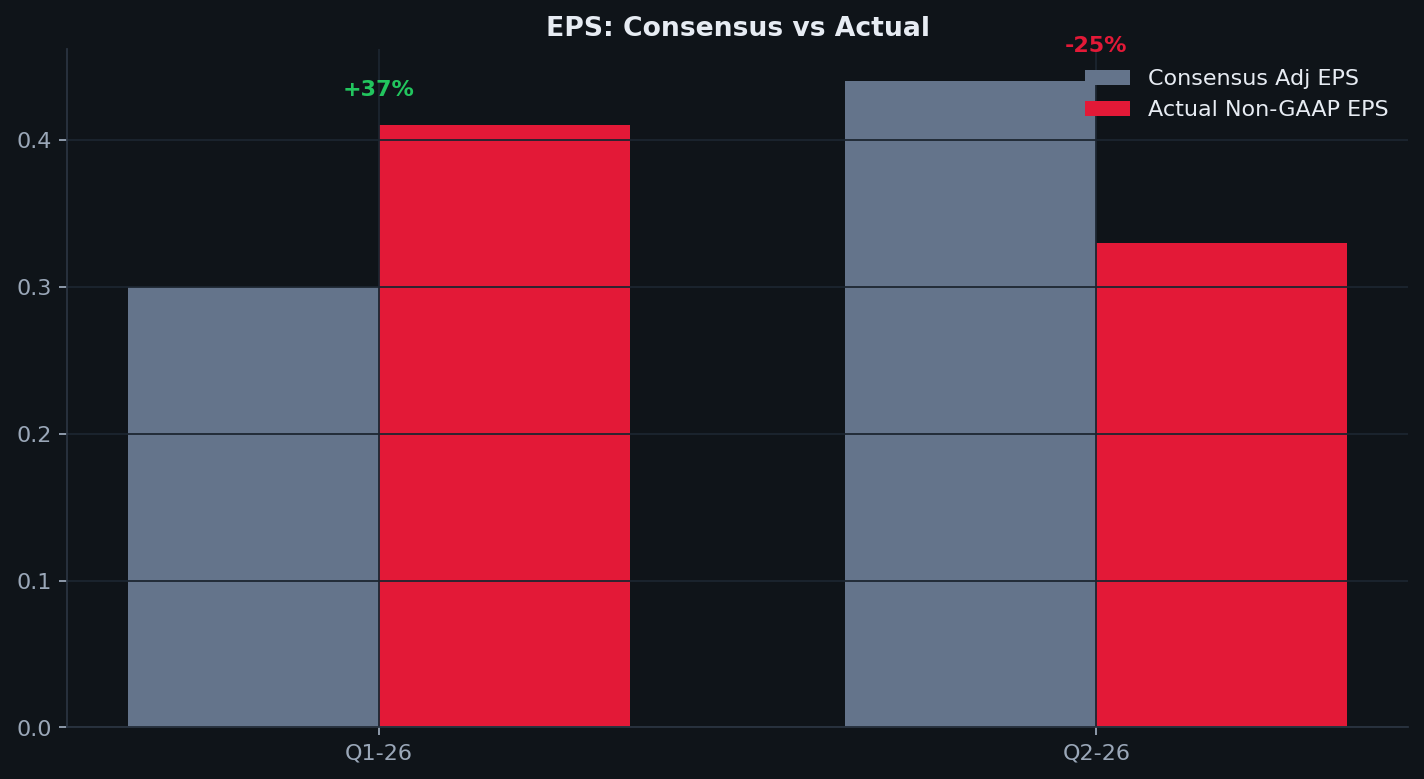
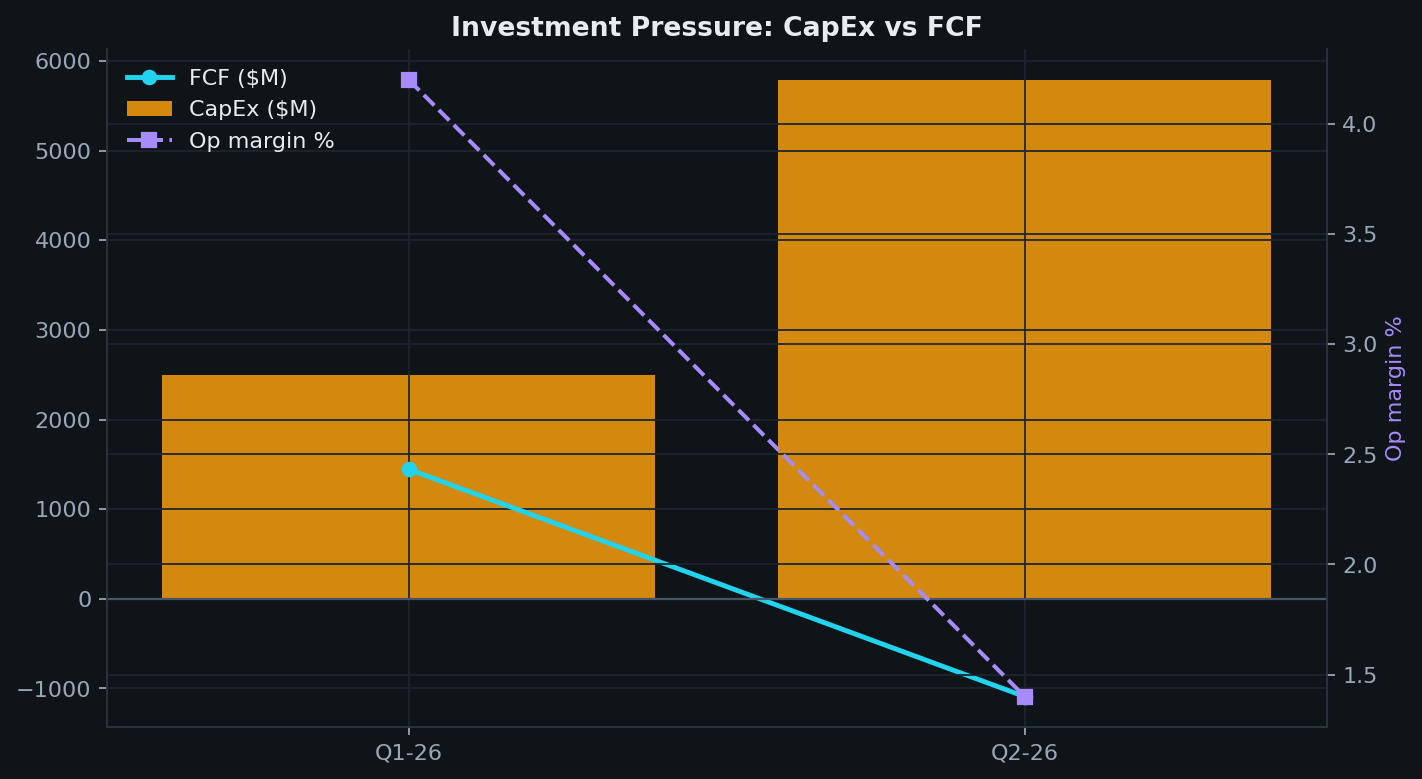
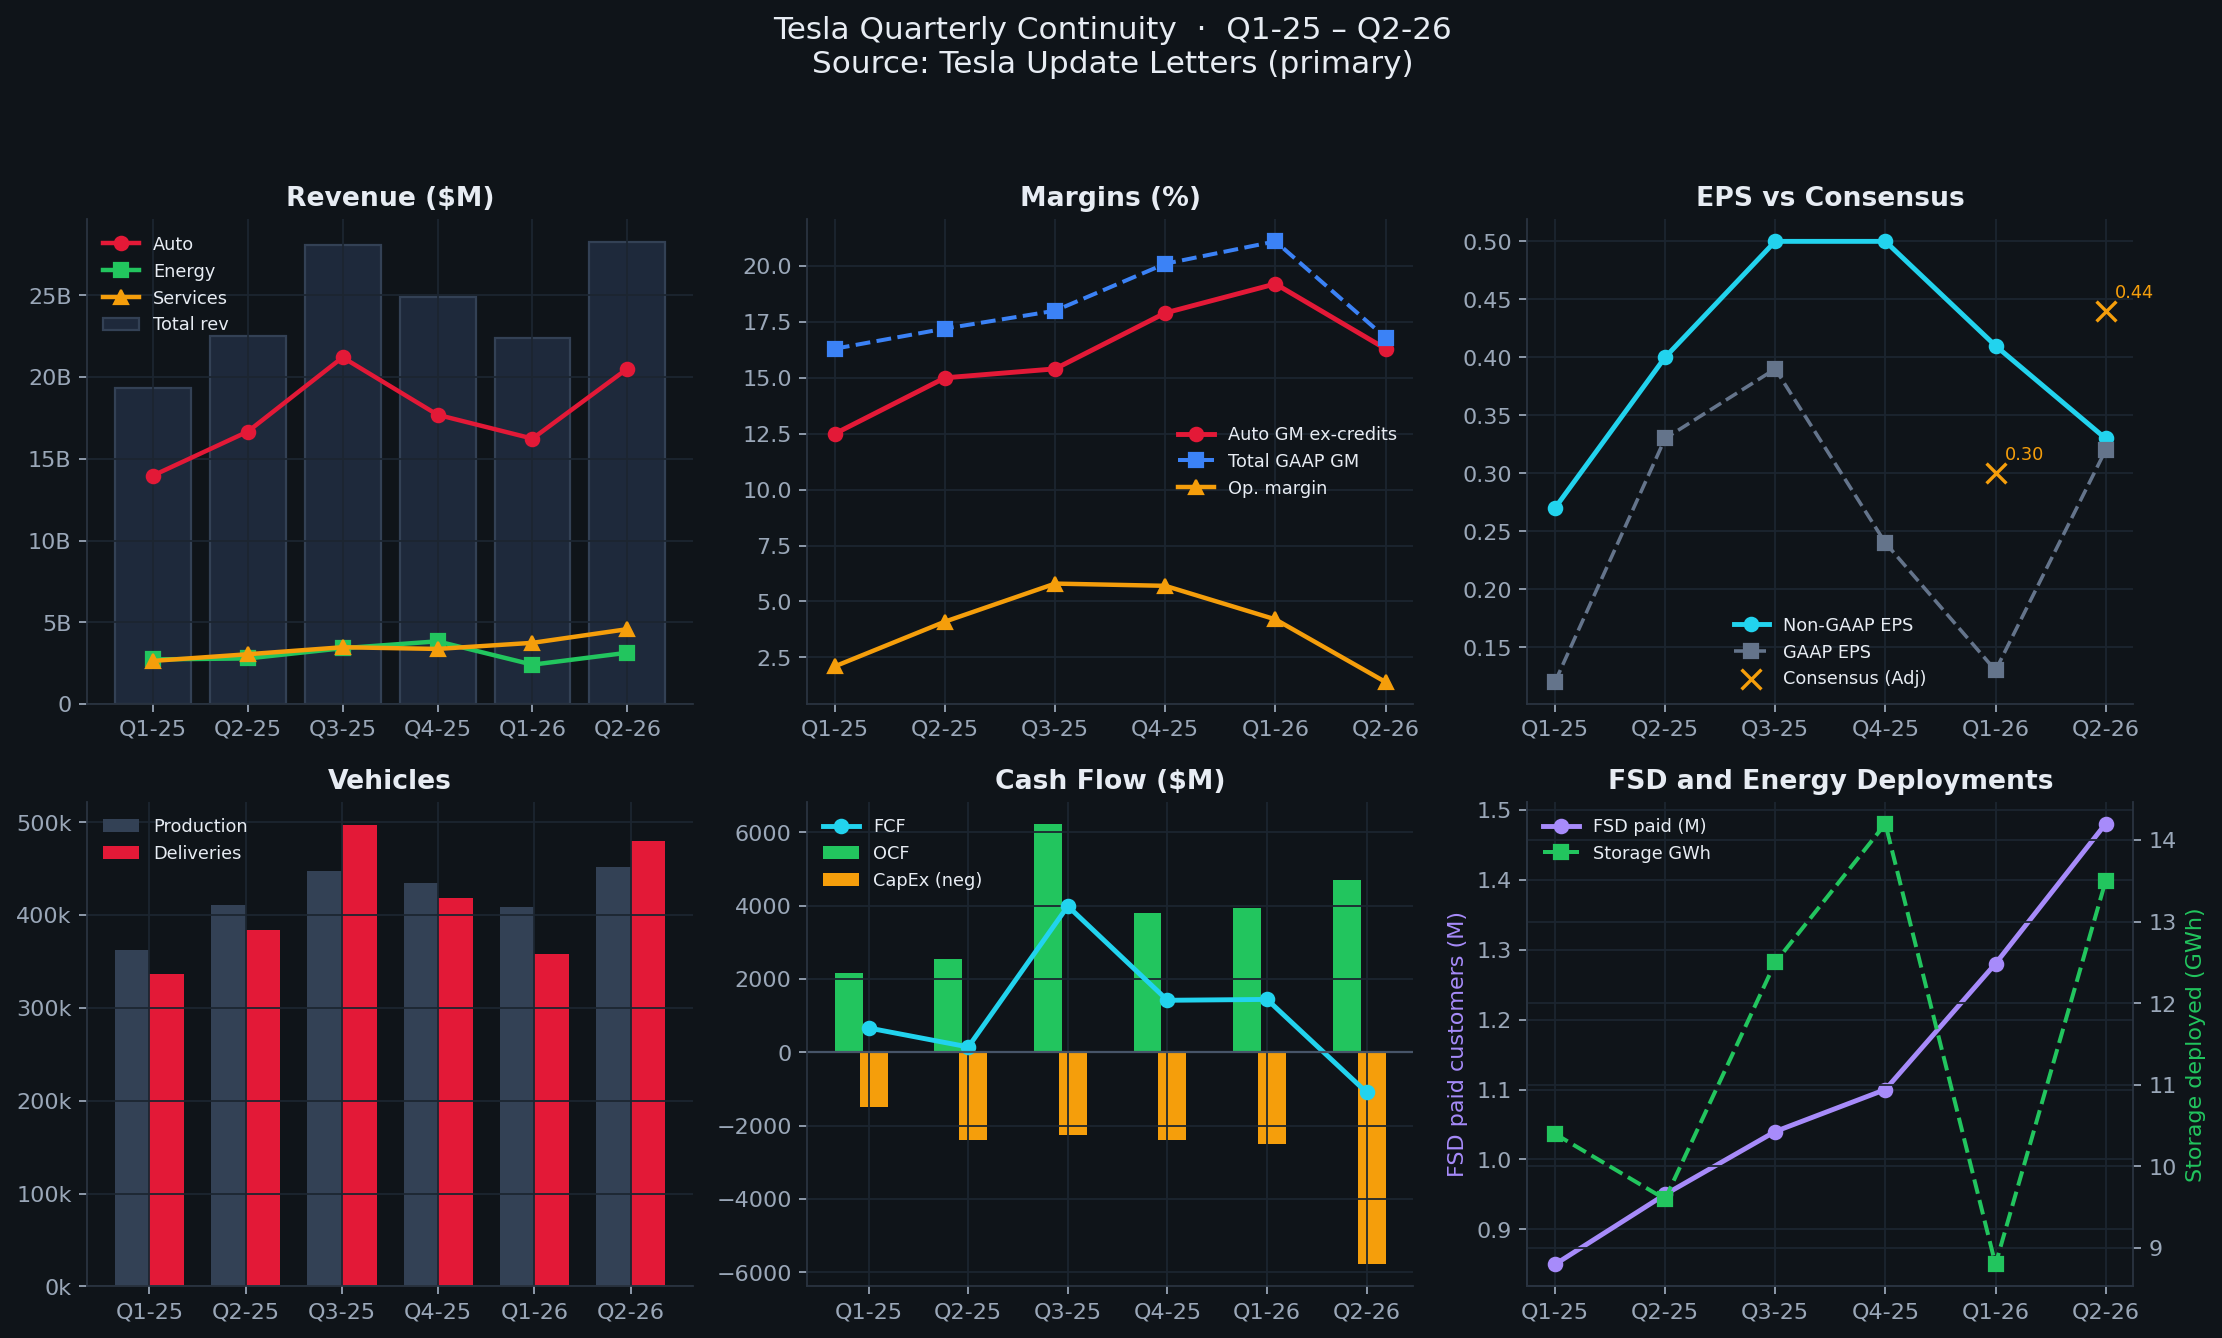
혼조 실적총 매출이 YoY 25.5% 성장하며 컨센서스 $25.24B를 약 $3B 상회했다. TTM 매출이 처음으로 $100B를 넘겼다. 그러나 매출 서프라이즈와 달리 Non-GAAP EPS는 $0.33으로 컨센서스 $0.44를 25% 하회했다. 이는 "매출은 좋으나 이익은 실망"이라는 구조적 긴장을 보여준다. 투자자 관점에서 이 괴리는 현재 테슬라의 핵심 투자 논제 — 대규모 CapEx 투자 사이클의 비용이 먼저 반영되고 수익은 나중에 따라온다 — 를 그대로 반영한다. CapEx가 $5,789M으로 QoQ 132% 급증하며 FCF가 -$1,092M으로 적자 전환했다. 연간 CapEx 가이던스 $25B+ 중 H1에 $8.3B만 집행했으므로 H2에 $16.7B+가 예상된다. 이는 테슬라 역사상 전례 없는 투자 강도다. CFO Taneja는 "향후 …
핵심 지표
차트
세그먼트 하이라이트
매출 $28.2B — 컨센서스를 12% 상회하며 TTM $100B 최초 돌파
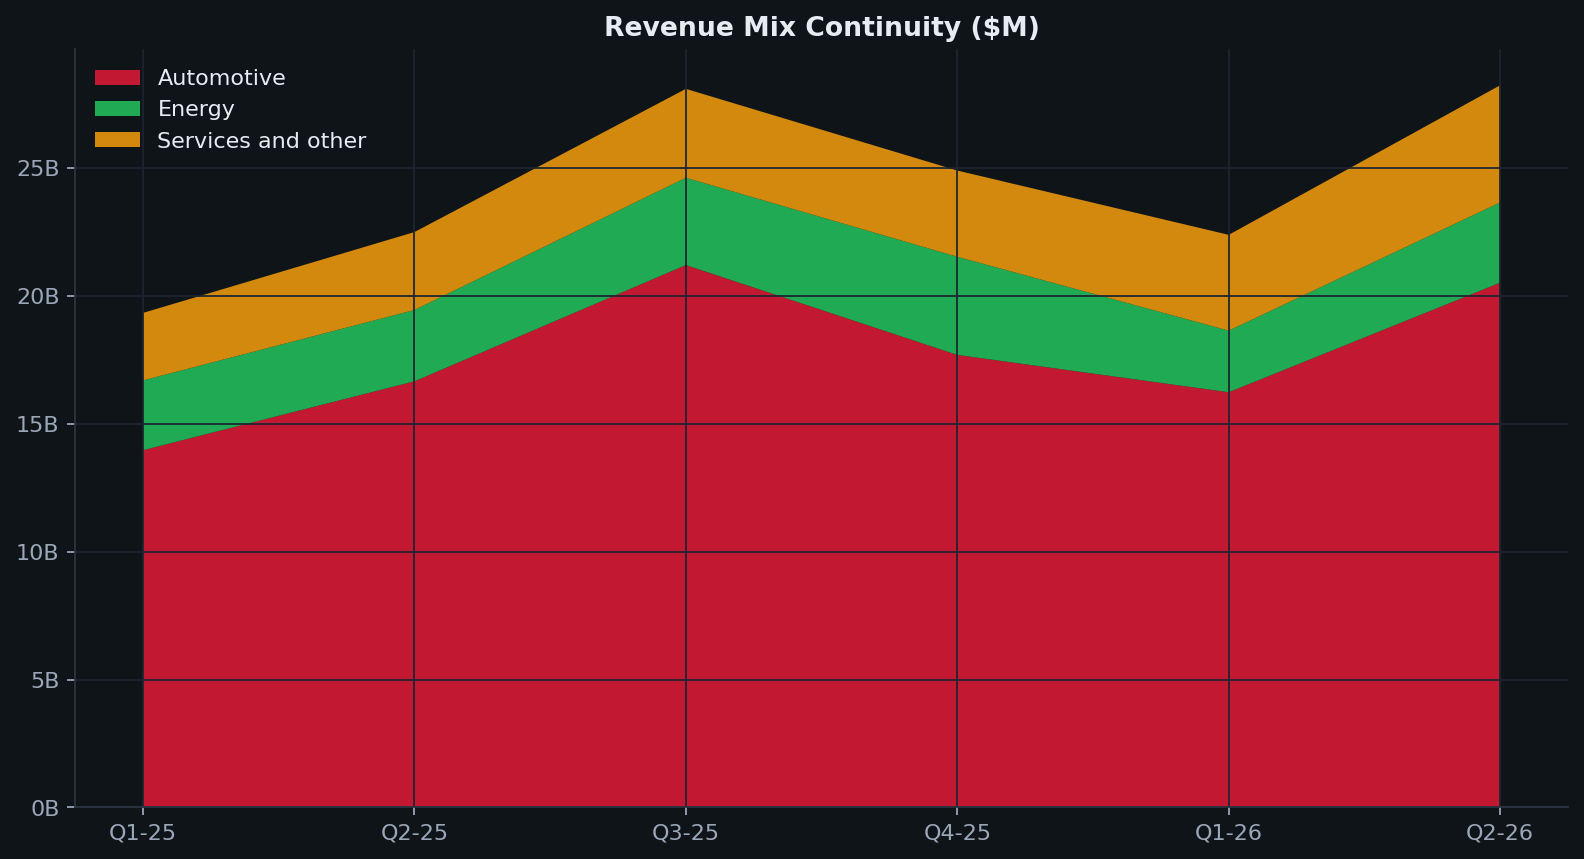
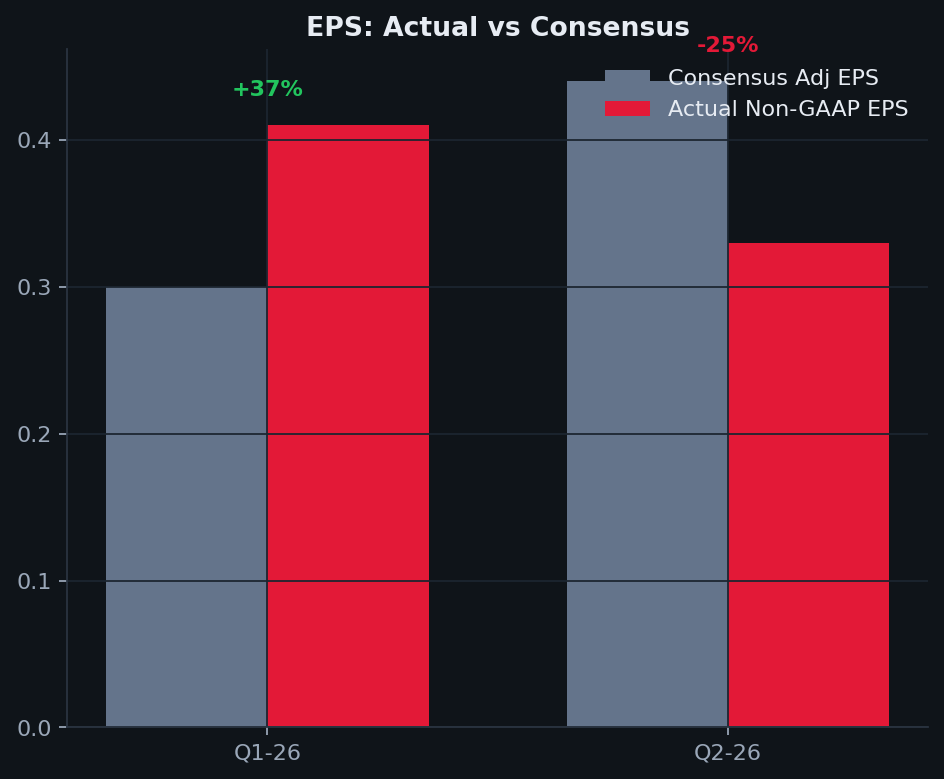
총 매출이 YoY 25.5% 성장하며 컨센서스 $25.24B를 약 $3B 상회했다. TTM 매출이 처음으로 $100B를 넘겼다. 그러나 매출 서프라이즈와 달리 Non-GAAP EPS는 $0.33으로 컨센서스 $0.44를 25% 하회했다. 이는 "매출은 좋으나 이익은 실망"이라는 구조적 긴장을 보여준다. 투자자 관점에서 이 괴리는 현재 테슬라의 핵심 투자 논제 — 대규모 CapEx 투자 사이클의 비용이 먼저 반영되고 수익은 나중에 따라온다 — 를 그대로 반영한다.
CapEx $5.8B — 전분기 대비 2배 이상, FCF 적자 전환
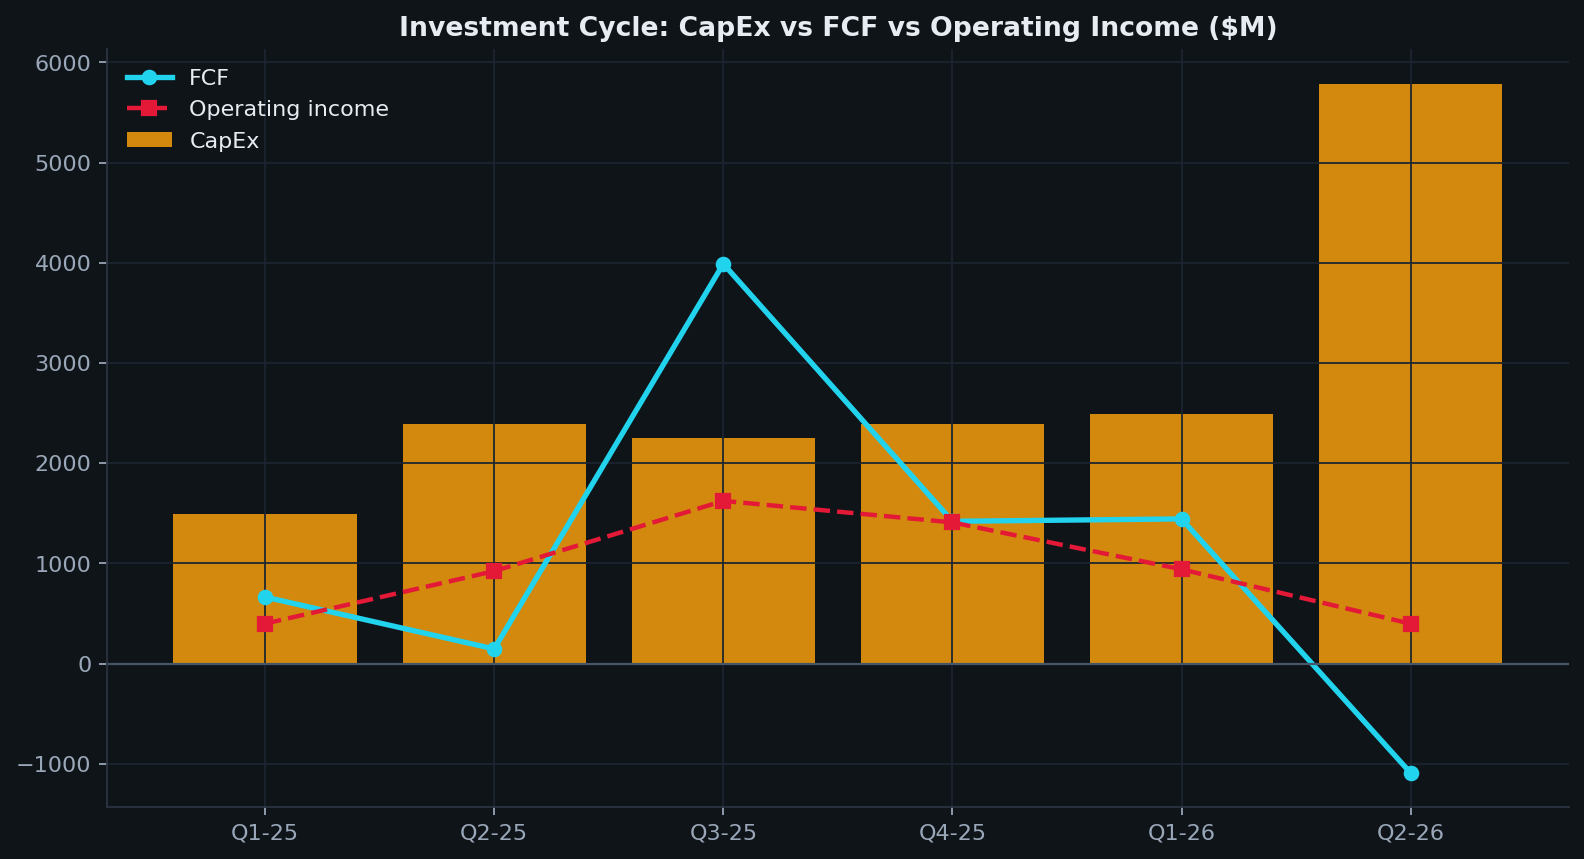
CapEx가 $5,789M으로 QoQ 132% 급증하며 FCF가 -$1,092M으로 적자 전환했다. 연간 CapEx 가이던스 $25B+ 중 H1에 $8.3B만 집행했으므로 H2에 $16.7B+가 예상된다. 이는 테슬라 역사상 전례 없는 투자 강도다. CFO Taneja는 "향후 2~3년간 CapEx가 계속 증가할 것"이라 명시했고, 최대 $30B 차입 여력을 확보하겠다고 밝혔다. 투자자에게 이는 단기 현금 소모 vs 장기 성장 사이의 인내심 테스트다.
FSD 유료 고객 1.48M 돌파, 북미 Attach Rate 55%+ 사상 최고
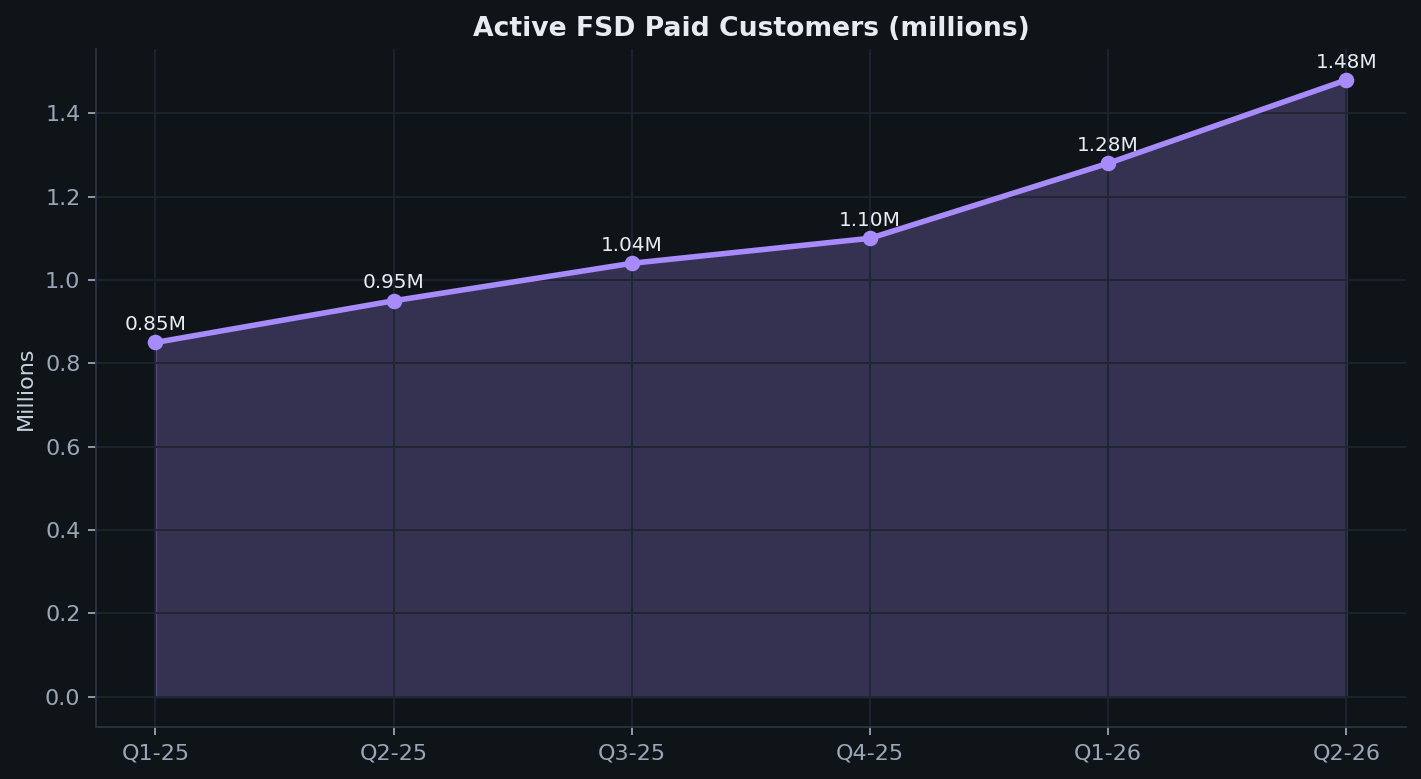
FSD 유료 고객이 YoY 56% 성장해 1.48M에 도달했다. 북미에서 신규 인도 차량의 55% 이상이 FSD 구독을 포함했다. Musk는 "사람들이 FSD에 차를 붙여서 사는 것"이라 표현했다. FSD가 단순 옵션에서 핵심 구매 동기로 전환되고 있다는 신호이며, 이는 Tesla의 소프트웨어 수익 모델의 현실화를 보여준다.
Robotaxi: 7개 도시, 38만+ 무감독 마일, 사고 0건
Ashok은 6개 도시(7월 플로리다 3개 도시 추가로 총 7개)에서 38만+ 무감독 마일을 주행했으며 "notable incident 0건"이라 강조했다. 주간 마일 기준 double-digit 복리 성장률을 유지 중이다. 이는 LiDAR 없는 카메라 기반 자율주행의 실질적 안전성 검증으로, 규제 확대와 스케일링의 기반이 된다.
Cybercab 생산 시작 + Optimus 프리몬트 라인 건설 착수
Cybercab이 Giga Texas에서 생산을 시작했고, 7월부터 직원 대상 Cybercab 탑승이 시작됐다. 동시에 프리몬트에서 Model S/X 라인을 철거하고 Optimus 1세대 생산 라인 설치를 진행 중이다. 두 제품 모두 아직 매출 기여는 없지만, 2026년 내 생산 시작이라는 가이던스가 유지되고 있다는 점이 중요하다.
---
콜 핵심 발언·톤
극도로 낙관적 — "역대 최고의 해 중 하나", "내년은 더 나을 것", "가장 야심찬 인프라 구축". 역사상 가장 빠른 산업 스케일업(2차 대전 이후)이라는 비유까지 사용.
신중하되 확신 — 일회성 요인을 명확히 분리하고, 투자 사이클의 불가피성을 강조. "경로는 비선형적(non-linear)"이라는 표현을 반복하며 단기 변동성에 대한 면역을 심으려는 의도.
가이던스·전망
- 인도량 — "최대 가동률 집중", 공급망이 제약 · 구체적 수치 없음 (유지)
- CapEx — 2026년 $25B+, 향후 2~3년 증가 지속 · 유지, 증가폭 명시
- 차입 여력 — 최대 $30B 확보 예정 · 신규
- OpEx — R&D 주도로 2026년 이후에도 계속 증가 · 유지
- FCF — "가이던스대로 Q2 마이너스" — H2 CapEx 추가 증가 예상 · 유지
- Semi/Megapack 3 — 2026년 생산 시작 일정 유지 · 유지
- Optimus — 2026년 프리몬트에서 생산 시작 예정 · 유지
- 에너지 마진 — 장기적으로 mid-to-low 20% 정상화 · 신규 (하향)
- 오더 백로그 — 2023년 이후 최대 수준으로 Q2 마감 · 긍정적 신규
- 매출/인도량: 시장 기대 상회 → 수요 우려 해소에 긍정적
- 수익성: 시장 기대 크게 하회 → 투자 사이클 비용이 예상보다 빠르게 반영
- CapEx 가이던스: $25B+는 이미 공격적이었으나, H2 가속 + $30B 차입은 시장 기대 이상의 공격성
- 결론: 가이던스는 성장에 대해 공격적, 수익성에 대해 솔직하게 보수적. 경영진은 "이익보다 속도"를 명시적으로 선택하고 있다.
시장 반응
실적 발표 후 시장의 주요 반응 요인: 1. EPS 25% 미스: 매출 beat에도 불구하고 bottom-line 실망 2. FCF 적자 전환 + CapEx 급증: 현금 소모 가속화 우려 3. 에너지 마진 급락 (39.5% → 20.4%): 고마진 사업부의 일시적 약화 4. R&D/SBC 급증: 비용 통제에 대한 의문 5. 긍정적 상쇄 요인: FSD 성장, Robotaxi 진전, 매출 beat, 오더 백로그 2023년 이후 최대
- EPS 25% 미스: 매출 beat에도 불구하고 bottom-line 실망
- FCF 적자 전환 + CapEx 급증: 현금 소모 가속화 우려
- 에너지 마진 급락 (39.5% → 20.4%): 고마진 사업부의 일시적 약화
- R&D/SBC 급증: 비용 통제에 대한 의문
- 긍정적 상쇄 요인: FSD 성장, Robotaxi 진전, 매출 beat, 오더 백로그 2023년 이후 최대
3. 마진 & 수익성 분석 + 시장 반응
컨센서스 대비 실적 괴리
매출은 강하게 beat했으나 EPS는 큰 폭으로 miss했다. 이는 탑라인 성장은 건재하나 비용 구조가 급격히 악화되었음을 의미한다.
EPS 미스의 성격 판단
EPS 미스는 일시적 + 구조적 요인이 겹친 결과다.
- 일시적: 에너지 워런티 $240M, Q1 일회성 혜택 비반복 ($430M+), 소송 비용 - 구조적: R&D +49% YoY, SBC +81% YoY, 규제 크레딧 -67% YoY, 금리 보조 비용 증가
- 일시적: 에너지 워런티 $240M, Q1 일회성 혜택 비반복 ($430M+), 소송 비용
- 구조적: R&D +49% YoY, SBC +81% YoY, 규제 크레딧 -67% YoY, 금리 보조 비용 증가
시장 반응 분석
실적 발표 후 시장의 주요 반응 요인: 1. EPS 25% 미스: 매출 beat에도 불구하고 bottom-line 실망 2. FCF 적자 전환 + CapEx 급증: 현금 소모 가속화 우려 3. 에너지 마진 급락 (39.5% → 20.4%): 고마진 사업부의 일시적 약화 4. R&D/SBC 급증: 비용 통제에 대한 의문 5. 긍정적 상쇄 요인: FSD 성장, Robotaxi 진전, 매출 beat, 오더 백로그 2023년 이후 최대
---
- EPS 25% 미스: 매출 beat에도 불구하고 bottom-line 실망
- FCF 적자 전환 + CapEx 급증: 현금 소모 가속화 우려
- 에너지 마진 급락 (39.5% → 20.4%): 고마진 사업부의 일시적 약화
- R&D/SBC 급증: 비용 통제에 대한 의문
- 긍정적 상쇄 요인: FSD 성장, Robotaxi 진전, 매출 beat, 오더 백로그 2023년 이후 최대
4. AI / FSD / Optimus / Robotaxi / Cybercab
FSD 구독 & Attach Rate
핵심 변화: - CFO는 "대부분의 시장에서 일시불 옵션을 제거했으므로 향후 FSD 수익화 성장의 대부분은 구독에서 올 것"이라 명시했다. 이는 일시불 매출(선불 인식) → 구독 매출(월별 인식)로의 전환을 의미하며, 단기적으로는 매출 인식 속도가 느려지지만 장기적으로는 recurring revenue 기반이 강화된다. - 55% 이상의 북미 Attach Rate는 FSD가 "nice-to-have"에서 "must-have"로 전환되고 있음을 보여준다. - 네덜란드에 이어 리투아니아, 에스토니아, 덴마크, 벨기에에서 FSD 승인. 유럽 확장이 가속화되면 글로벌 구독 성장의 새로운 동력이 된다.
- CFO는 "대부분의 시장에서 일시불 옵션을 제거했으므로 향후 FSD 수익화 성장의 대부분은 구독에서 올 것"이라 명시했다. 이는 일시불 매출(선불 인식) → 구독 매출(월별 인식)로의 전환을 의미하며, 단기적으로는 매출 인식 속도가 느려지지만 장기적으로는 recurring revenue 기반이 강화된다.
- 55% 이상의 북미 Attach Rate는 FSD가 "nice-to-have"에서 "must-have"로 전환되고 있음을 보여준다.
- 네덜란드에 이어 리투아니아, 에스토니아, 덴마크, 벨기에에서 FSD 승인. 유럽 확장이 가속화되면 글로벌 구독 성장의 새로운 동력이 된다.
Cybercab
판단: Cybercab은 "생산 시작"이라는 마일스톤을 달성했지만, 실제 유료 승객 서비스까지는 데이터 축적과 안전 검증 단계가 남아있다. Musk은 "Cybercab 차체에 특화된 주행 데이터가 충분해지면 급격히 배치가 늘어날 것"이라 했으나, 구체적 시점은 제시하지 않았다.
Optimus
불확실한 점: - 초기 S-curve의 "flat하고 긴" 구간이 얼마나 지속될지 불명확 - Optimus 3 → 4 전환 시점 및 투자 규모 미정 - 상용화(외부 판매) 시점에 대한 가이던스 없음 - Terafab (반도체 팹) 위치 미발표 — "곧 발표" 반복
- 초기 S-curve의 "flat하고 긴" 구간이 얼마나 지속될지 불명확
- Optimus 3 → 4 전환 시점 및 투자 규모 미정
- 상용화(외부 판매) 시점에 대한 가이던스 없음
- Terafab (반도체 팹) 위치 미발표 — "곧 발표" 반복
장기 밸류에이션 시사점
FSD의 55%+ Attach Rate와 1.48M 유료 고객은 소프트웨어 수익의 현실성을 입증하고 있다. Robotaxi의 380K+ 무감독 마일/0건 사고 기록은 기술적 신뢰를 쌓고 있다. 그러나 Optimus와 Terafab은 아직 매출 기여 전이며, 시장이 이를 밸류에이션에 반영하려면 더 구체적인 양산 증거가 필요하다. 현재 단계에서는 FSD/Robotaxi = 실증 단계, Optimus/Terafab = 투자 약속 단계라는 차이를 인식해야 한다.
---
6. 리스크 / 주의 포인트
명시적 리스크
1. 규제 크레딧 급감: Q2 $146M은 Q1 $380M, Q2'25 $439M 대비 급감. Auto GM에서 크레딧 의존도가 낮아진 것은 긍정적이지만, 이 수익원의 지속적 축소는 단기 마진 압박 요인.
2. 에너지 사업 변동성: "inherently lumpy"라는 CFO 표현대로, 분기별 변동이 극심 (Q1 마진 39.5% → Q2 20.4%). 투자자가 분기 실적으로 에너지 사업을 판단하면 오판할 수 있다.
- 규제 크레딧 급감: Q2 $146M은 Q1 $380M, Q2'25 $439M 대비 급감. Auto GM에서 크레딧 의존도가 낮아진 것은 긍정적이지만, 이 수익원의 지속적 축소는 단기 마진 압박 요인.
- 에너지 사업 변동성: "inherently lumpy"라는 CFO 표현대로, 분기별 변동이 극심 (Q1 마진 39.5% → Q2 20.4%). 투자자가 분기 실적으로 에너지 사업을 판단하면 오판할 수 있다.
- 뉴저지 등 주(州) 단위 규제 리스크: Lars가 "disheartening"이라 표현한 뉴저지의 센서 요구 법안처럼, 연방 수준의 우호적 NHTSA와 별개로 주 단위 규제가 Robotaxi 확장을 지연시킬 수 있다.
- SBC 급증: $1,151M (Q2 2026) vs $635M (Q2 2025) — 81% 증가. 2025 CEO Performance Award가 포함되어 있으며, non-GAAP에서 제외되지만 실질적 주주 희석 효과.
숨겨진 리스크
5. 배터리 공급 병목: "배터리 팩 용량이 근기(near-term) 차량 생산 증가의 주요 제약"이라는 문구가 Update에 명시. 오더 백로그가 2023년 이후 최대인데 공급이 못 따라가면 기회비용 발생.
6. $30B 차입 계획: 현재 non-recourse debt $9.1B + recourse $2M 수준에서 $30B까지 차입하겠다는 것은 레버리지의 근본적 변화. 금리 환경에 따라 이자 부담이 급증할 수 있다.
- 배터리 공급 병목: "배터리 팩 용량이 근기(near-term) 차량 생산 증가의 주요 제약"이라는 문구가 Update에 명시. 오더 백로그가 2023년 이후 최대인데 공급이 못 따라가면 기회비용 발생.
- $30B 차입 계획: 현재 non-recourse debt $9.1B + recourse $2M 수준에서 $30B까지 차입하겠다는 것은 레버리지의 근본적 변화. 금리 환경에 따라 이자 부담이 급증할 수 있다.
- Optimus 스케일링 리스크: Musk 자신이 "테슬라 역사상 가장 어려운 양산 도전"이라 인정. S-curve 초기 구간이 "flat하고 길 것"이라는 경고는 투자자의 기대치를 하향 조정하려는 시도지만, 시장이 이를 충분히 반영했는지 불확실.
- SpaceX 지분 평가 변동: Q2에 SpaceX 지분 미실현 이익 $1B이 GAAP 순이익에 반영. 이를 제외하면 GAAP EPS는 현저히 낮아짐. SpaceX와의 관계 심화(Terafab, Digital Optimus, Starlink 통합)는 시너지이자 동시에 지배구조 리스크.
- 디지털 자산 손실: 비트코인 미실현 손실 ~$112M이 발생. 디지털 자산 보유 자체가 실적 변동성 요인.
원문 소스
- Tesla Q2 2026 Update PDF (assets-ir.tesla.com)
- SEC 8-K / Exhibit 99.1
- SEC 10-Q
- Earnings Call Transcript (Quartr via StockAnalysis https://stockanalysis.com/stocks/tsla/transcripts/653184-q2-2026/)
- Consensus: StockAnalysis confirmed Adj EPS est 0.44 / actual 0.33